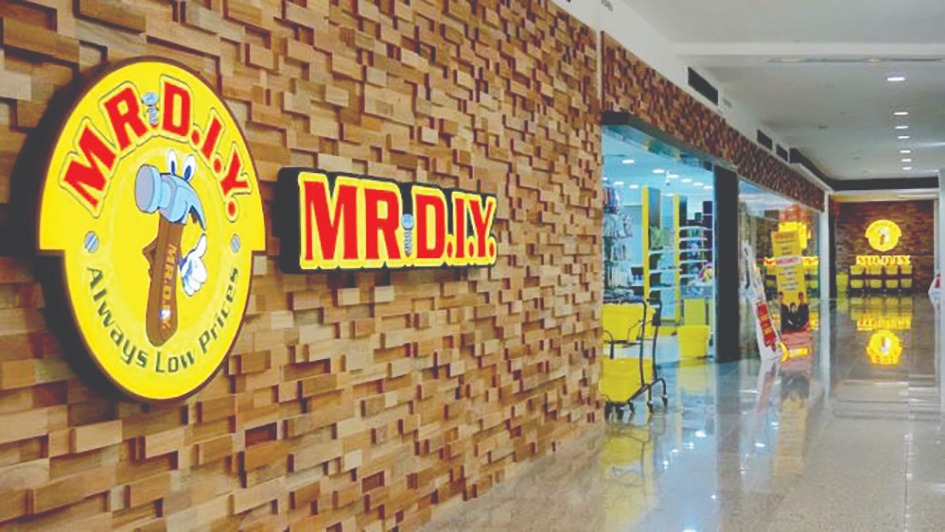
PETALING JAYA: MR. D.I.Y Group (M) Berhad dijangka mencatatkan prestasi lebih baik pada suku keempat, disokong peningkatan permintaan pengguna sempena musim perayaan yang lazimnya merancakkan jualan peruncit itu.
Penganalisis CGS International berkata, prestasi keuntungan teras syarikat bagi sembilan bulan pertama tahun ini masih berada pada landasan sejajar dengan unjuran, meskipun berdepan perbelanjaan pengguna yang lebih berhati-hati serta tekanan terhadap margin keuntungan.
“Keuntungan bersih teras MR DIY bagi suku ketiga 2026 susut sembilan peratus tahun ke tahun kepada RM127.3 juta, menjadikan keuntungan bagi tempoh sembilan bulan pertama sebanyak RM456 juta, turun empat peratus berbanding tempoh sama tahun lalu.
“Jumlah itu mewakili 69 peratus daripada unjuran keuntungan bagi tahun kewangan 2026 serta konsensus Bloomberg,” menurut nota penyelidikan.
Keputusan berkenaan dianggap sejajar dengan jangkaan memandangkan suku keempat lazimnya mencatatkan prestasi lebih kukuh berikutan peningkatan permintaan sempena musim perayaan.
Hasil kumpulan bagaimanapun meningkat 4.8 peratus kepada RM1.26 bilion pada suku ketiga, disokong pertambahan tujuh peratus dalam jumlah transaksi kepada 53 juta serta sumbangan daripada pembukaan cawangan baharu.
MR DIY menambah sebanyak 37 cawangan bersih pada suku berkenaan, namun pertumbuhan hasil sebahagiannya diimbangi penurunan 2.2 peratus dalam nilai purata pembelian kepada RM23.71.
Firma itu berkata, MR DIY dijangka memperlahankan pembukaan cawangan baharu bagi memberi tumpuan kepada peningkatan produktiviti dan prestasi rangkaian kedai sedia ada.
“Penganalisis menyemak turun andaian pembukaan cawangan baharu kepada 130 bagi 2026 berbanding 150 sebelum ini, manakala sasaran bagi 2027 hingga 2028 dikurangkan kepada 70 cawangan setahun daripada 155.
“Perubahan itu selaras dengan sasaran pengurusan untuk mencapai 1,800 cawangan menjelang 2028, berbanding sasaran terdahulu sebanyak 2,000 cawangan,” katanya.
Sementara itu, MR. D.I.Y mengisytiharkan dividen sebanyak 1.3 sen sesaham bagi suku ketiga, menjadikan jumlah dividen bagi sembilan bulan pertama 6.2 sen sesaham.
CGS International mengekalkan saranan ‘tambah’ terhadap saham MR DIY, namun menyemak turun harga sasaran kepada RM1.35 daripada RM1.90 susulan pelarasan unjuran keuntungan serta prospek pertumbuhan jangka panjang yang lebih sederhana.
Pada paras harga semasa, saham syarikat itu diniagakan pada nisbah harga kepada pendapatan (P/E) 15.22 kali berdasarkan unjuran keuntungan 2026, selain menawarkan anggaran hasil dividen sekitar sembilan peratus.
Penganalisis melihat pemulihan pertumbuhan jualan kedai sama yang dapat meningkatkan keuntungan serta potensi pembayaran dividen lebih tinggi sebagai pemangkin kepada penilaian semula saham berkenaan.
Bagaimanapun, risiko terhadap prospek kumpulan termasuk pembukaan cawangan yang lebih rendah daripada jangkaan sehingga menjejaskan pertumbuhan hasil serta tekanan berterusan terhadap margin keuntungan. – UTUSAN