PETALING JAYA: Pengenalan kad kredit asas dijangka memberi lebih banyak pilihan kepada pengguna dalam mendapatkan kemudahan pembiayaan yang bersesuaian dengan keperluan dan kemampuan kewangan, namun pengguna perlu kekal berhemah dalam menguruskan hutang kad kredit.
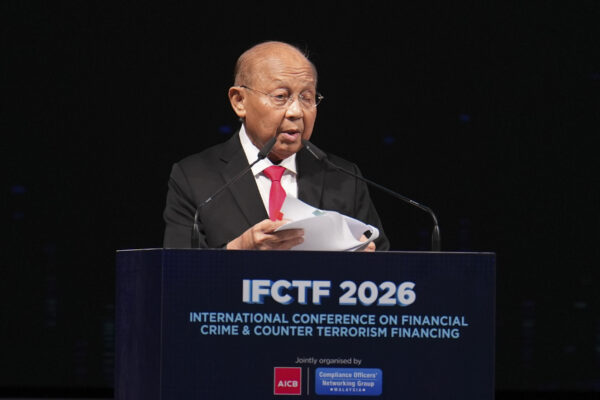
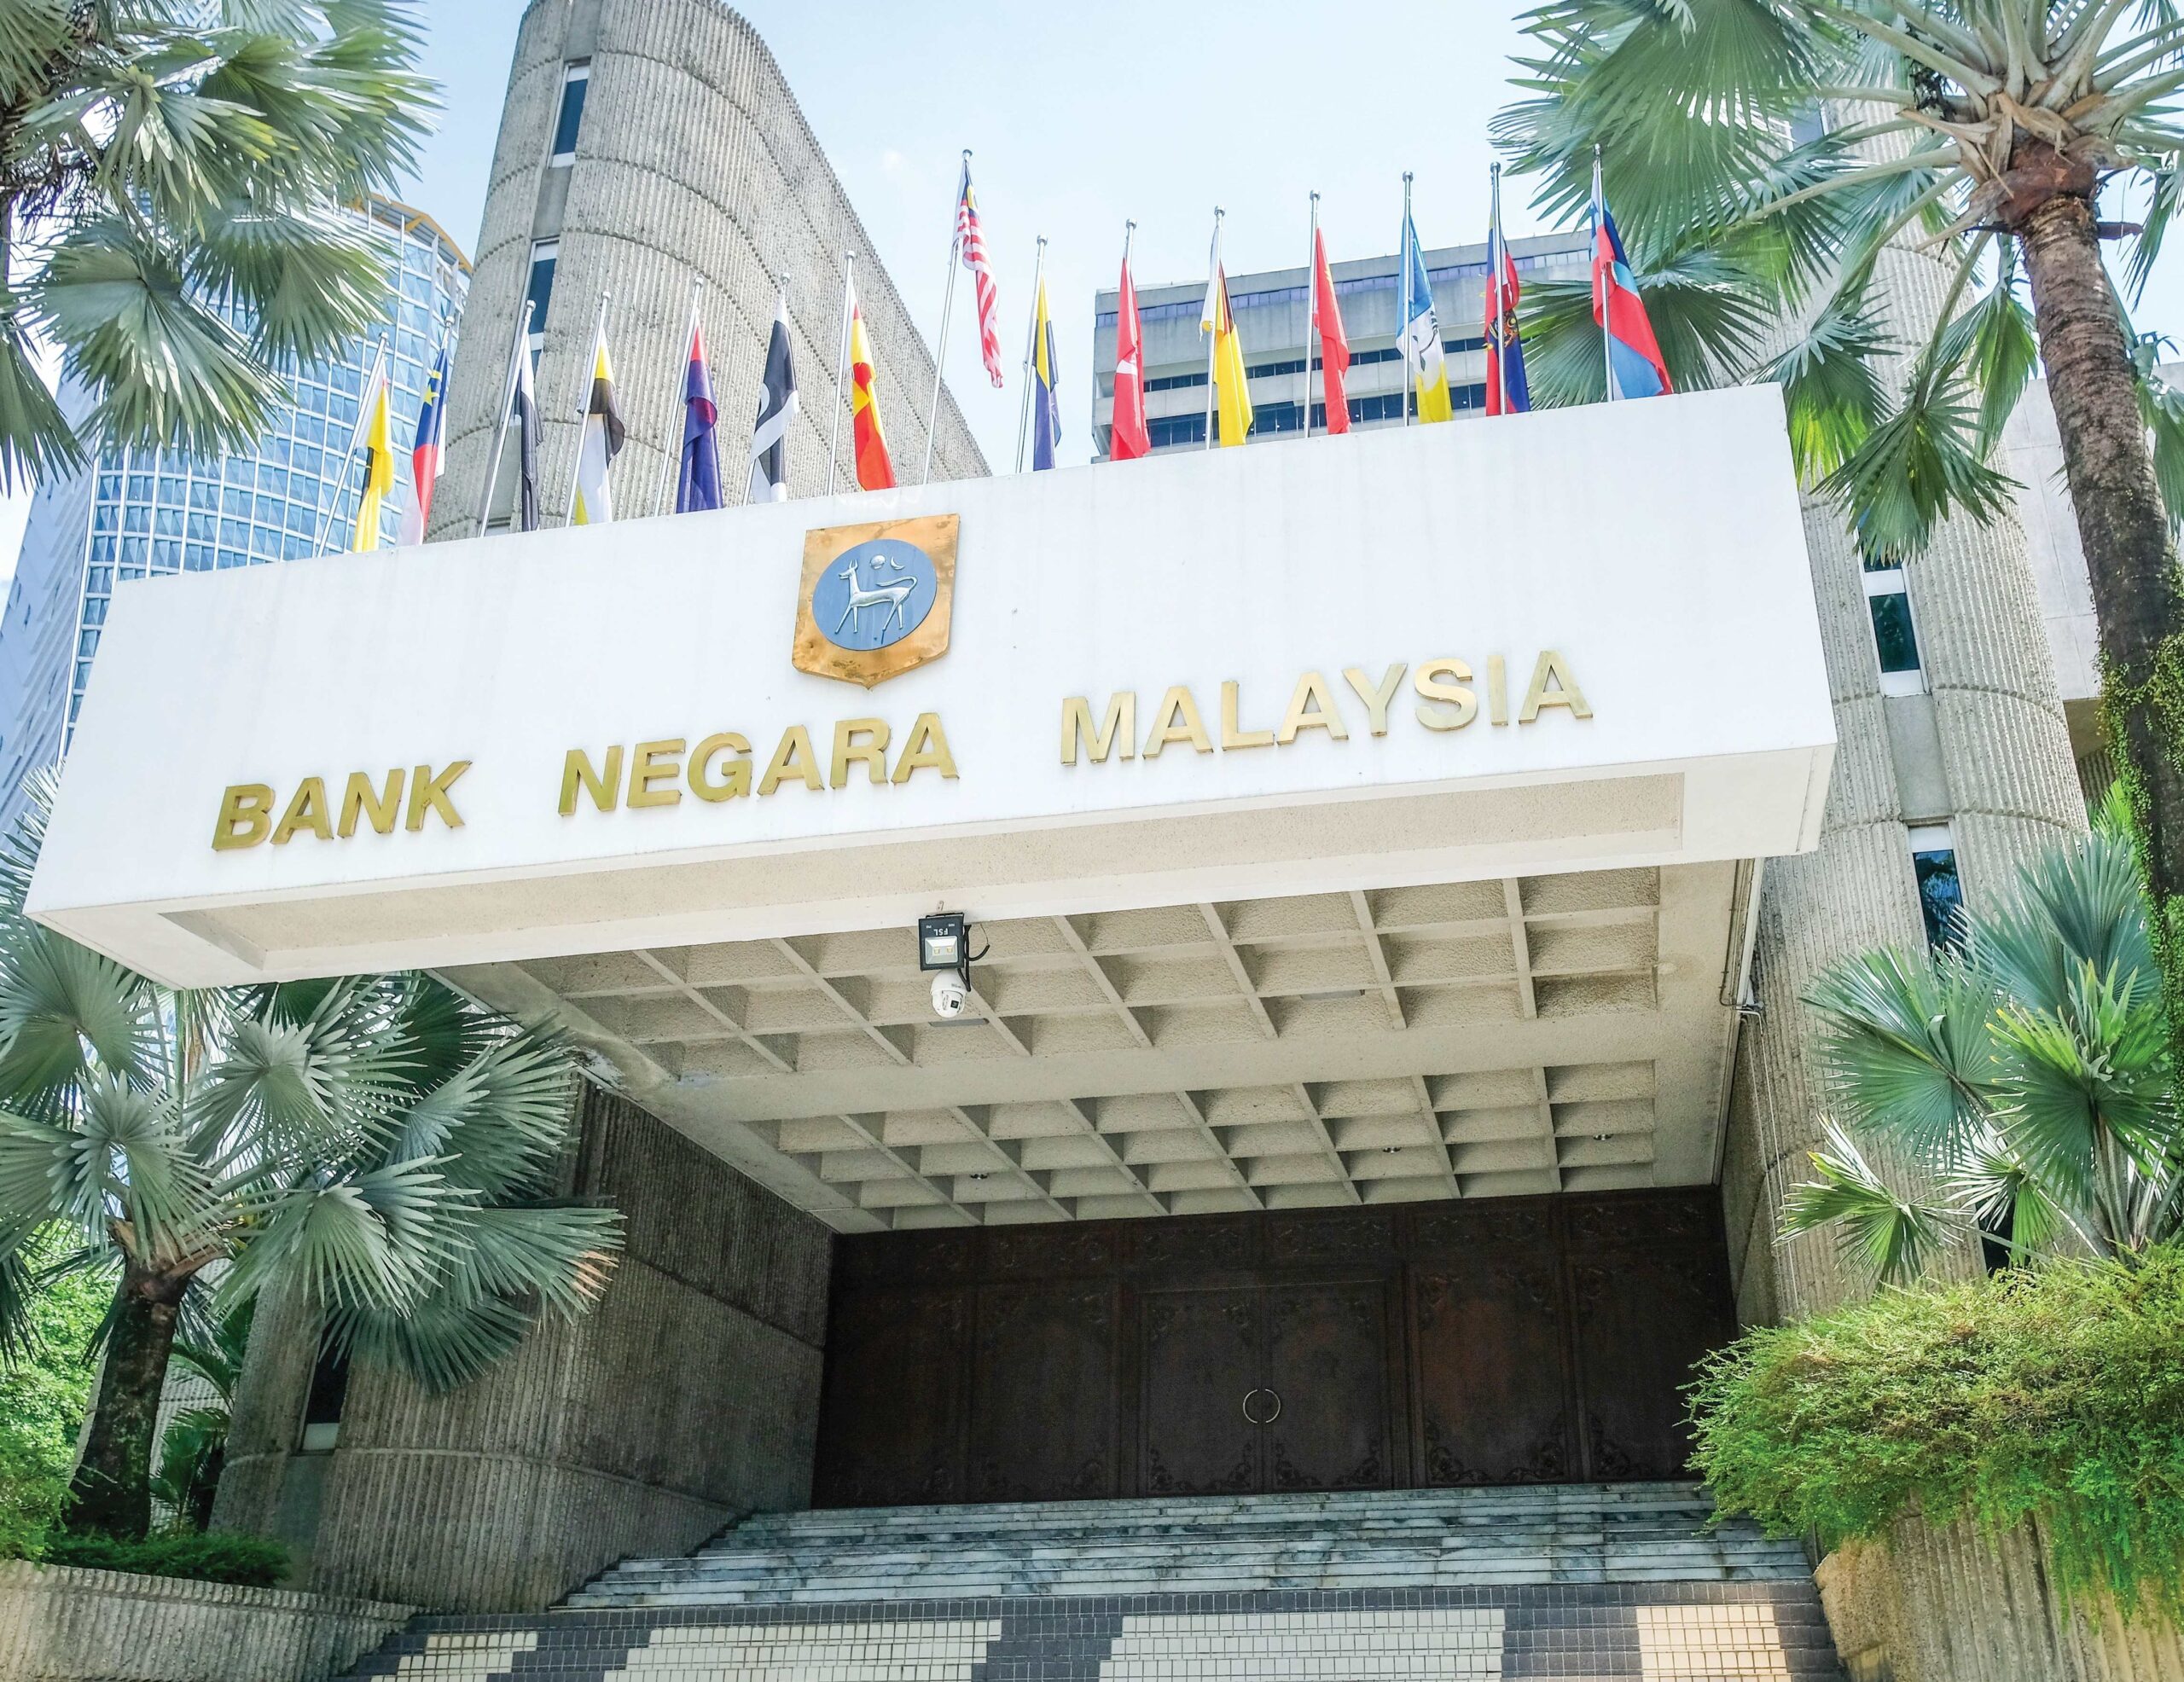
Penolong Gabenor Bank Negara Malaysia, Dr. Norhana Endut berkata, pilihan pengguna merupakan antara elemen penting dalam memastikan sistem kewangan berfungsi dengan baik, dengan perlindungan serta penilaian kemampuan membayar yang kukuh perlu seiring dengan akses kepada pembiayaan.
Katanya, produk kewangan yang sesuai dengan keperluan pengguna, selain penggunaan kredit secara bertanggungjawab, penting bagi memastikan hasil kewangan yang baik dapat dicapai secara mampan.
“Perlindungan yang sewajarnya, termasuk penilaian kemampuan membayar yang kukuh, membantu memastikan akses kepada pembiayaan kekal bertanggungjawab dan mampan.
“Pada akhirnya, hasil kewangan yang baik bergantung kepada produk yang sesuai dengan keperluan pengguna serta penggunaan kredit secara berhemah,” katanya kepada Utusan Malaysia.
Pengenalan kad kredit asas oleh beberapa institusi perbankan di Malaysia dilihat memberi lebih banyak pilihan kepada pengguna, khususnya mereka yang mengutamakan kos pembiayaan lebih rendah dan struktur produk yang lebih mudah.
Kad kredit asas menawarkan kadar pembiayaan 14 peratus, selain mengenakan faedah tidak dikompaun serta tidak disertakan ciri ganjaran dan keistimewaan premium seperti yang lazimnya ditawarkan menerusi kad kredit konvensional.
Menjelang November ini, sebanyak sembilan bank yang mewakili kira-kira 62 peratus bahagian pasaran kad kredit dijangka menawarkan kad kredit asas, sekali gus memberikan liputan lebih meluas kepada pengguna.
Pengenalan produk itu bagaimanapun bukan bertujuan menggantikan kad kredit sedia ada, sebaliknya memberi alternatif kepada pengguna berdasarkan keperluan, corak perbelanjaan dan keadaan kewangan masing-masing.
Bagi pengguna yang membawa baki hutang kad kredit dari bulan ke bulan atau menggunakan kad bagi mengurus keperluan aliran tunai jangka pendek, kos pembiayaan boleh menjadi pertimbangan lebih utama berbanding manfaat ganjaran.
Dalam keadaan itu, kad kredit asas yang menawarkan struktur lebih ringkas dan kadar pembiayaan lebih rendah boleh menjadi pilihan kepada pengguna yang tidak memerlukan ciri tambahan seperti ganjaran perjalanan, pulangan tunai atau keistimewaan gaya hidup.
Bagaimanapun, kadar pembiayaan lebih rendah tidak bermakna pengguna boleh mendapatkan kredit secara automatik atau mengambil kemudahan pembiayaan tanpa mengambil kira kemampuan kewangan.
Sementara itu, Presiden dan Ketua Pegawai Eksekutif Kumpulan Maybank, Datuk Seri Khairussaleh Ramli berkata, keperluan pengguna terhadap kad kredit berbeza mengikut corak penggunaan dan keadaan kewangan masing-masing.
“Pelanggan menggunakan kad kredit dalam cara yang berbeza dan perkara yang penting kepada mereka juga tidak sama.Sebahagian memilih ganjaran dan manfaat gaya hidup, manakala yang lain mungkin mengutamakan kesederhanaan dan kepastian mengenai kos pembiayaan,” katanya.
Sementara itu, Ketua Pegawai Eksekutif Kumpulan Bank Islam, Datin Raja Teh Maimunah Raja Abdul Aziz berkata, keperluan kewangan pengguna berbeza mengikut tahap pendapatan dan fasa kehidupan.
Katanya, sistem perbankan yang inklusif perlu menyediakan penyelesaian yang mudah dicapai, difahami dan mampu dimiliki masyarakat.
“Walaupun sesetengah pelanggan mungkin memilih produk premium, ramai hanya memerlukan kaedah yang menjimatkan kos untuk mengurus perbelanjaan harian atau keperluan aliran tunai jangka pendek.
“Di Bank Islam, kami komited memperluaskan akses kepada penyelesaian kewangan yang mudah, telus dan memberikan nilai kepada pengguna bagi membantu rakyat Malaysia membina daya tahan kewangan,” katanya.
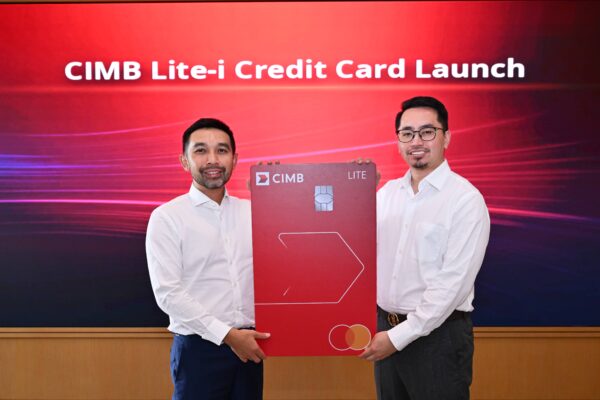
Dalam pada itu, Ketua Pegawai Eksekutif Kumpulan CIMB, Novan Amirudin berkata, kad kredit asas memenuhi jurang dalam pasaran bagi pengguna yang memerlukan penyelesaian kredit praktikal dan berkos rendah.
Katanya, kemudahan itu boleh digunakan bagi mengurus perbelanjaan harian, keperluan aliran tunai jangka pendek serta membantu pengguna membina rekod kredit yang sihat tanpa perlu membayar bagi ciri ganjaran premium yang mungkin tidak diperlukan.
“CIMB komited untuk meningkatkan akses kewangan dan membantu rakyat Malaysia membina daya tahan kewangan. – UTUSAN