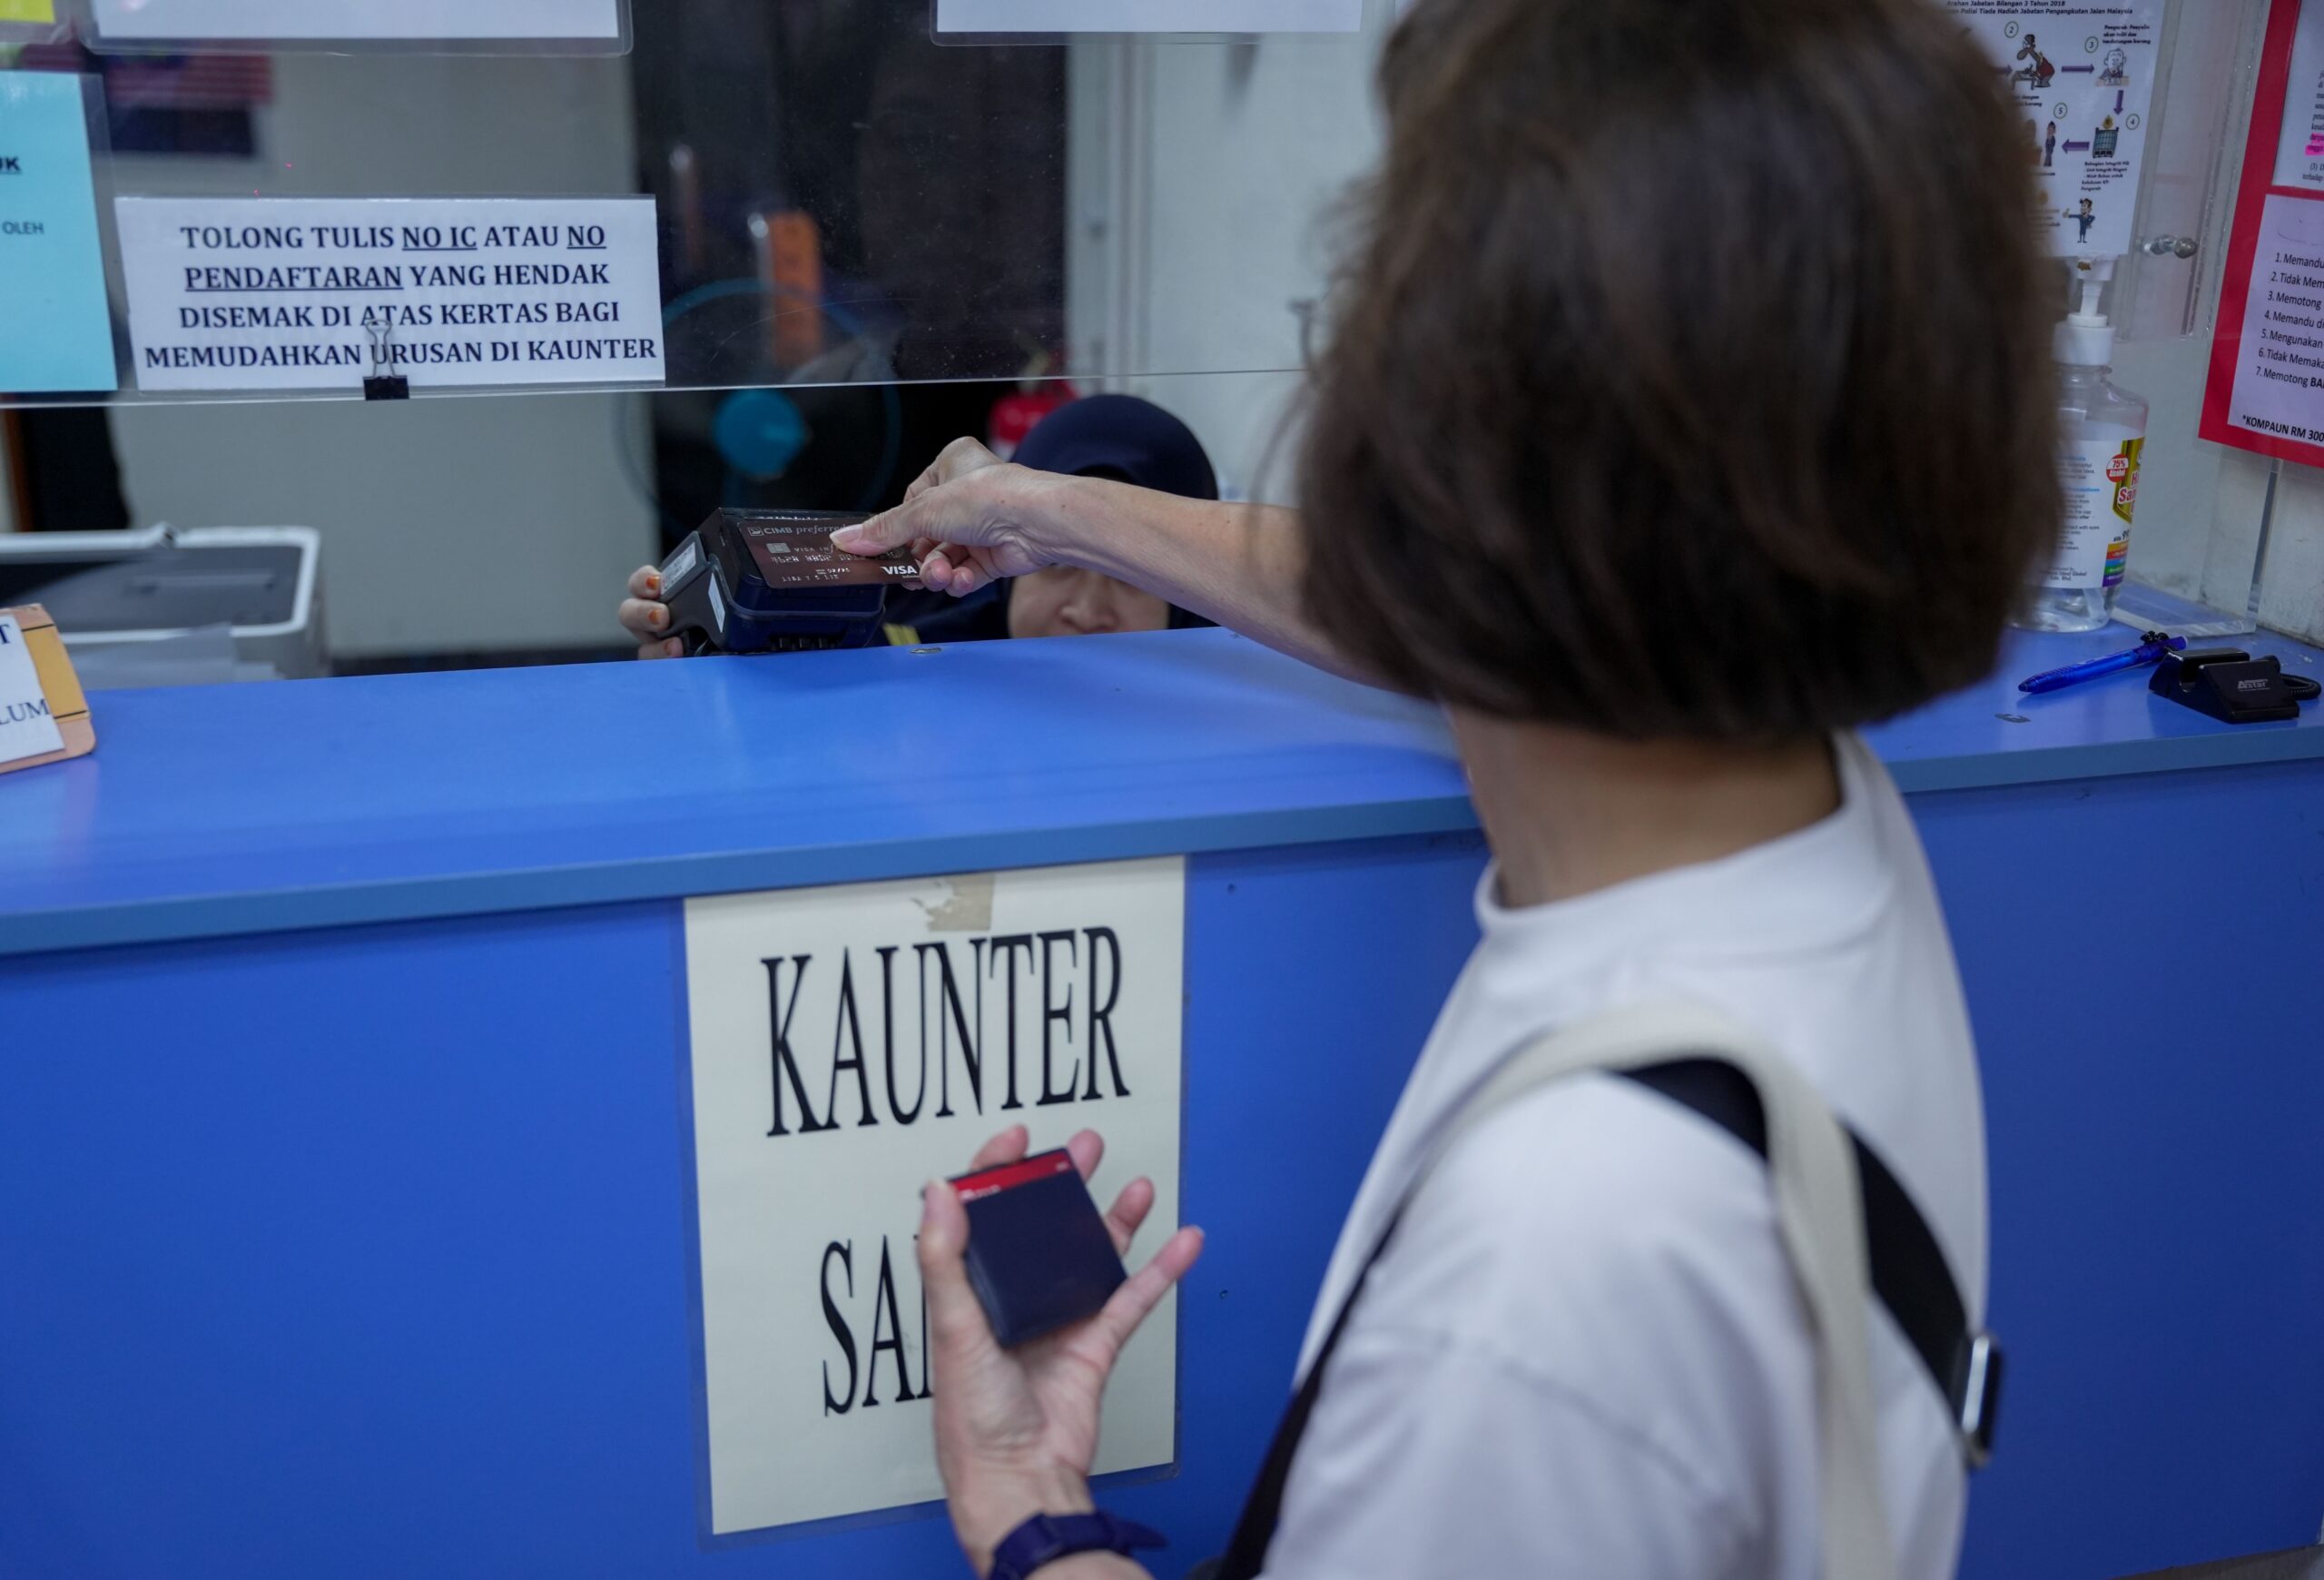
BARU-baru ini, beberapa institusi perbankan telah memperkenalkan kad kredit asas mampu milik. Ketika ramai pengguna berdepan dengan tekanan kos sara hidup, inisiatif ini dilihat sebagai satu langkah wajar.
Berbanding kad kredit biasa, kad ini menawarkan kos pembiayaan yang lebih rendah. Kadar faedah maksimum yang dikenakan adalah 14 peratus setahun. Kadar ini kurang empat peratus berbanding kad kredit biasa. Walaupun perbezaannya hanya empat peratus, ia dapat mengurangkan kos faedah yang ditanggung pengguna.
Apa yang lebih menarik, kad ini tidak mengenakan faedah secara kompaun. Dalam bahasa mudah, pengguna tidak perlu membayar faedah atas faedah yang telah dikenakan sebelumnya. Ciri ini dapat membantu mengurangkan risiko hutang daripada terus meningkat akibat pengkompaunan faedah.
Bagi kad kredit patuh syariah pula, manfaat yang hampir sama turut ditawarkan, termasuk kadar keuntungan maksimum 14 peratus setahun, pengecualian yuran tahunan dan tiada pengkompaunan caj keuntungan.
Justeru, pengenalan kad kredit mampu milik ini sedikit sebanyak dapat membantu meringankan beban kewangan pengguna.
Ini terutamanya bagi pengguna yang memerlukan kemudahan kredit ketika menghadapi kecemasan. Dalam situasi sebegini, kad kredit boleh menjadi pilihan untuk menampung perbelanjaan tidak dijangka, seperti kos membaiki kenderaan atau rawatan perubatan.
Namun begitu, kadar faedah yang lebih rendah tidak bermakna pengguna boleh memandang ringan soal hutang. Walaupun kadar 14 peratus lebih rendah berbanding 18 peratus, ia tetap merupakan kos yang perlu ditanggung.
Jika sesuatu perbelanjaan tidak benar-benar perlu, mengapa harus berhutang dan membayar faedah?
Oleh itu, pengguna perlu bijak dan berhemah dalam menggunakan kad kredit. Bezakan antara keperluan dengan kemahuan. Paling penting, jangan keliru antara kemudahan kredit yang ditawarkan dengan kemampuan sebenar untuk berbelanja.
Memiliki kad kredit dengan had RM5,000 contohnya, tidak bermakna mendapat lebihan dana sebanyak RM5,000. Had kredit hanyalah jumlah yang dibenarkan untuk dipinjam dan perlu dibayar semula.
Oleh itu, gunakan kad kredit untuk perbelanjaan yang benar-benar diperlukan dan bukannya semata-mata untuk memenuhi keinginan. Sebaik-baiknya, jelaskan keseluruhan baki setiap bulan supaya tidak perlu menanggung caj pembiayaan.
Jika terpaksa membawa baki hutang, usahakan pembayaran melebihi jumlah minimum agar hutang dapat diselesaikan dengan lebih cepat.
Manfaat sebenar inisiatif ini hanya dapat dirasai sekiranya pengguna mempunyai kesedaran kewangan yang baik. Kad kredit yang lebih murah sepatutnya membantu meringankan beban kewangan, bukannya menjadi alasan untuk menambah hutang. – UTUSAN
PROFESOR MADYA DR. NORHAFIZA NORDIN
Pusat Pengajian Ekonomi, Kewangan dan Perbankan,
Universiti Utara Malaysia
Memuatkan artikel berkaitan…