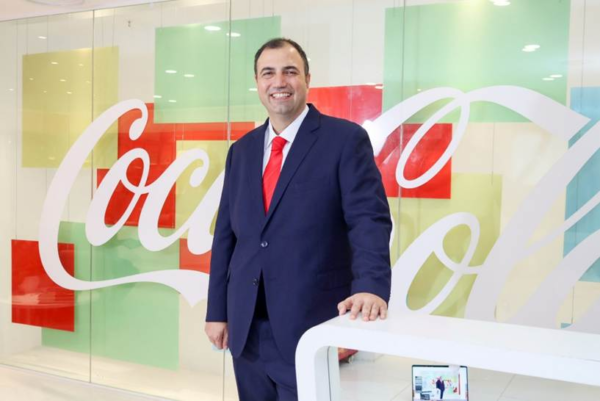
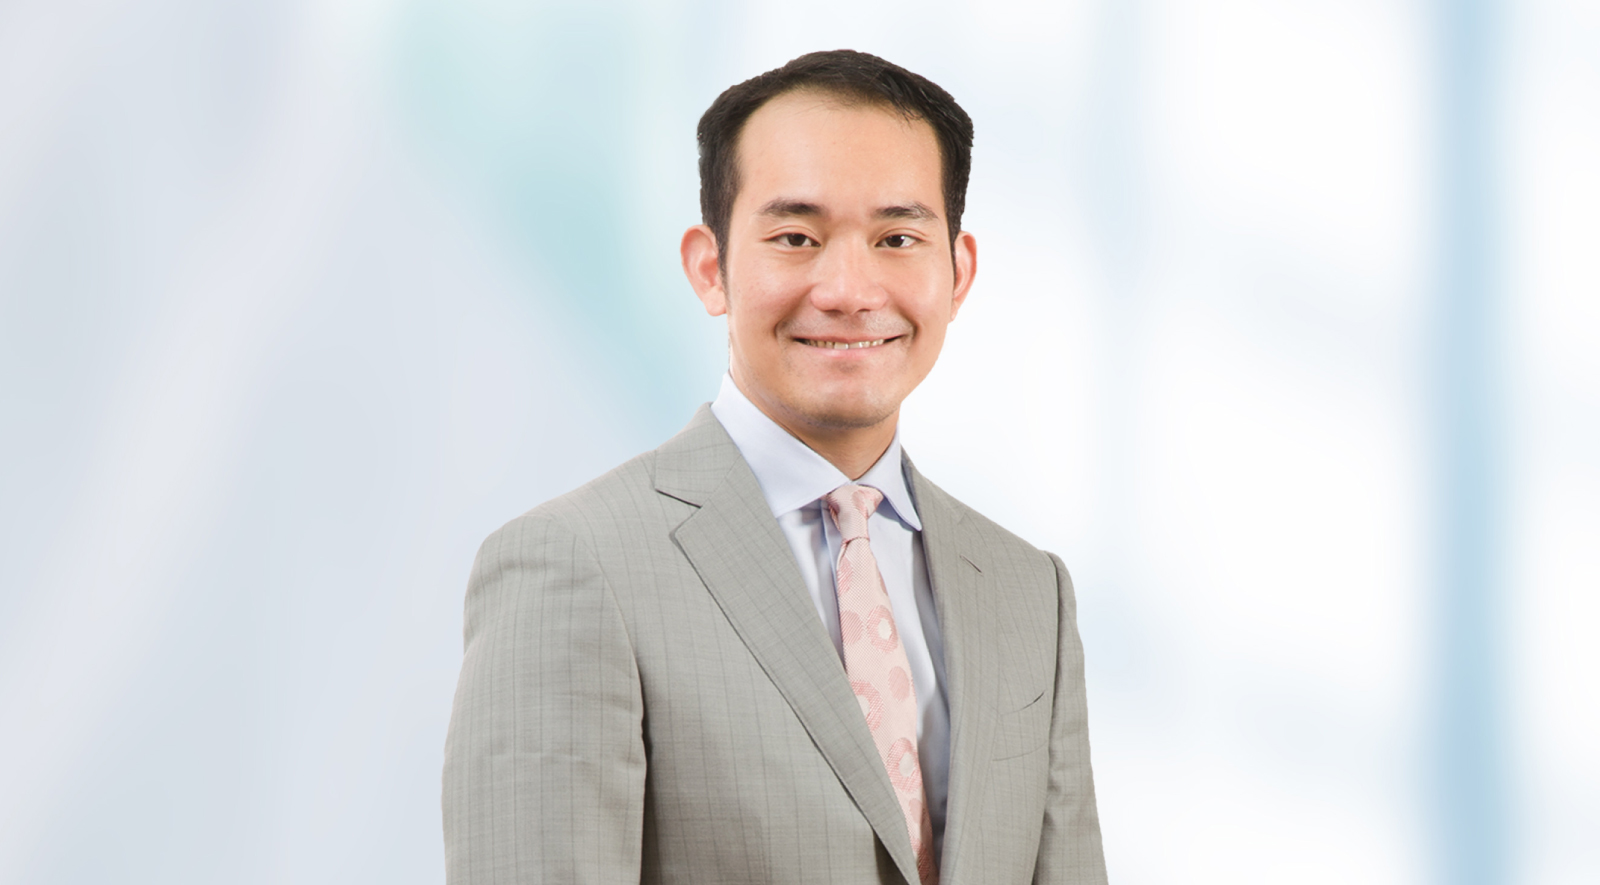
Oleh Ketua Pegawai Eksekutif Kumpulan, IOI Properties Group Berhad, Datuk Lee Yeow Seng
Susulan satu artikel terbaharu dalam The Edge dilihat cuba menimbulkan keraguan terhadap profil hutang, peralihan kepimpinan dan hala tuju strategik IOI Properties Group Berhad (IOIPG).
Hakikat bahawa artikel tersebut diterbitkan sehari sebelum IOIPG Malaysia REIT disenaraikan di Pasaran utama pada 25 November 2026 wajar diberikan perhatian serius.
Memandangkan sensitiviti masa penerbitan tersebut, menjadi tanggungjawab saya selaku Ketua Pegawai Eksekutif Kumpulan tampil memberikan penjelasan berdasarkan fakta kepada para pemegang saham dan masyarakat pelabur.
Laporan berkenaan tidak menggambarkan kedudukan sebenar mahupun potensi kumpulan secara objektif.
Dengan memberikan tumpuan yang terlalu sempit terhadap angka utama nisbah gearing, tetapi mengetepikan perkembangan keuntungan selama beberapa tahun, kedudukan dan pertumbuhan tunai yang kukuh, nilai aset tersirat serta pelan kitar semula modal yang jelas, laporan tersebut gagal menggambarkan realiti kewangan lebih menyeluruh mengenai pencapaian kami dan hala tuju IOIPG.
Membentuk semula DNA: Membina kuasa dua enjin dalam pembangunan dan pelaburan hartanah
Saya menyertai IOI Group di bawah IOI Corporation Berhad pada 2008 sebagai Pengarah Eksekutif, iaitu tahun berlakunya Krisis Kewangan Global.
Sebelum saya memegang jawatan sekarang, kami telah memimpin kumpulan melalui beberapa pencapaian penting. Pada 2009, IOI Boulevard serta PFCC Towers 1 dan 2 telah mengubah landskap Puchong.
Pada 2010, kami meneruskan pembangunan Sierra Township dan mengukuhkan kedudukan di Xiamen.
Pada tahun sama, kami memuktamadkan usaha sama South Beach di Singapura. Pada 2012, kami memenangi tender bagi projek Trilinq di Singapura.
Pada 2013, sebelum penyenaraian berasingan kumpulan, saya dilantik sebagai Pengarah Eksekutif IOI Properties Group Berhad.
Tahun demi tahun, kami mengembangkan operasi di pelbagai pasaran menerusi projek-projek utama yang kini menjadi mercu tanda, bermula dengan IOI City Mall Fasa 1 dan diikuti Fasa 2, Bandar Puteri Bangi serta Bandar Wawasan.
Pada 2016, kami memperluas kawasan pembangunan di IOI Resort City sehingga mencapai keluasan kira-kira 788 ekar.
Pada tahun sama, hotel Le Méridien Putrajaya yang mempunyai 353 bilik mula dibangunkan.
Dalam tempoh tersebut, kami turut mengembangkan operasi menerusi penguasaan tapak seluas 322 ekar di Banting bagi pembangunan perindustrian dan tapak seluas 6.2 ekar di Xiang’an, Xiamen, bagi pembangunan bercampur.
Pada tahun yang sama, kami memenangi tender bagi projek Central Boulevard di Singapura, yang kemudiannya disiapkan sebagai Central Boulevard Towers walaupun melalui tempoh pandemik.
Malah, ketika pandemik pada September 2021, kami berjaya memperoleh tapak Marina View di Singapura, sekali gus membentuk saluran pembangunan bagi W Residences Marina View dan W Singapore–Marina View.
Pada tahun sama, IOI Mall Xiamen mula beroperasi, menandakan pusat beli-belah pertama kumpulan di China.
Semua perkembangan ini berjalan seiring dengan aktiviti pembangunan berterusan di setiap tapak kami di Malaysia.
Pada Februari 2024, hotel Moxy Putrajaya yang mempunyai 480 bilik dilancarkan dan kami memuktamadkan pengambilalihan W Hotel Kuala Lumpur, selain memulakan kerja pembinaan Senna Puteri, sebuah bandar baharu seluas 117 ekar di Bandar Baru Salak Tinggi.
Pada tahun sama, kami mengambil alih Tropicana Gardens Mall dan menjenamakan semula pusat beli-belah itu sebagai IOI Mall Damansara, sekali gus menambah portfolio pusat beli-belah kumpulan.
Perkembangan ini kemudiannya membawa kepada pembukaan Sheraton Grand Xiamen Jimei yang mempunyai 370 bilik di IOI Palm City, sekali gus menandakan usaha niaga hotel pertama kumpulan di China.
Ini merupakan gambaran ringkas bagaimana kami membina momentum pertumbuhan yang mampan dalam semua aspek perniagaan dengan matlamat membentuk rantaian nilai dan kitaran hayat produk serta perkhidmatan yang merangkumi aset kediaman, komersial, rekreasi dan perindustrian, yang menjana pulangan pembangunan serta pendapatan sewaan.
Rekod prestasi saya sebagai Ketua Pegawai Eksekutif Kumpulan sejak 2014, termasuk menerajui kumpulan selepas pemergian Allahyarham bapa saya, Tan Sri Lee Shin Cheng, menjadi bukti kepada perjalanan tersebut.
Saya berasa rendah hati dan pada masa sama teruja dengan cara kami memimpin kumpulan mengharungi pandemik Covid-19.
Antara 2020 hingga 2022, sekatan pergerakan, gangguan rantaian bekalan dan penutupan sempadan menguji setiap pemaju hartanah di rantau ini.
Namun, kami tidak berundur. Sebaliknya, kami memberikan tumpuan sepenuhnya kepada disiplin operasi dengan mengurangkan inventori hartanah siap yang belum terjual sebanyak 62 peratus, daripada RM3.05 bilion pada FY2022 kepada RM1.17 bilion pada FY2026, sambil mengekalkan keyakinan terhadap pertumbuhan aset strategik yang mampu membawa perubahan dalam jangka panjang.
Hasil disiplin tersebut jelas dicerminkan melalui perkembangan prestasi kewangan dan harga saham kami sepanjang lapan tahun dari FY2019 hingga FY2026.
Dalam tempoh itu, hasil tahunan IOIPG meningkat lebih dua kali ganda daripada RM2.20 bilion pada FY2019 kepada rekod RM4.44 bilion pada FY2026, manakala keuntungan bersih berkembang lebih tiga kali ganda daripada RM661.3 juta kepada RM2.15 bilion.
Pasaran telah mengiktiraf penilaian semula asas perniagaan ini. Daripada kira-kira RM1.20 pada penghujung 2019, termasuk paras terendah ketika pandemik sekitar RM0.88 hingga RM1.10, harga saham IOIPG meningkat kepada paras tertinggi sepanjang masa RM4.62 pada 2026.
Walaupun berlaku penyelarasan terkini kepada RM3, saham tersebut masih meningkat 150 peratus sejak 2019 dan 18.6 peratus sejak awal tahun, mengatasi Indeks Hartanah Bursa Malaysia sebanyak lebih 30 mata peratusan.
Visi strategik jangka panjang kami jelas, iaitu mengembangkan IOIPG menjadi sebuah kumpulan berteraskan dua enjin pertumbuhan dengan menggabungkan kekuatan terbukti dalam pembangunan hartanah bersama portfolio hartanah pelaburan premium yang mampu menjana pendapatan berulang dengan margin tinggi secara berterusan merentasi setiap kitaran pasaran hartanah.
Kami telah merealisasikan aspirasi ini menerusi aset pelaburan dan hospitaliti yang berkembang daripada peranan sokongan pada FY2019 kepada portfolio bernilai lebih RM37 bilion di Malaysia, Singapura dan China.
Pada FY2026 sahaja, hasil segmen Pelaburan Hartanah melonjak kepada RM1.41 bilion dan keuntungan operasi segmen mencapai RM851 juta, hampir empat kali ganda paras FY2019.
Pencapaian itu turut disokong hasil RM535 juta daripada segmen Hospitaliti dan Rekreasi, sekali gus meletakkan pendapatan berulang pada landasan untuk menyumbang hampir separuh daripada keuntungan operasi kumpulan apabila aset kami di Singapura mencapai tahap operasi stabil.
Rasional Strategik: Memahami nilai aset premium dan potensi sewaan di Singapura
Keyakinan ini paling jelas ditunjukkan menerusi keputusan berani kami untuk meneruskan pembangunan IOI Central Boulevard Towers (ICBT) di Marina Bay, Singapura, ketika ketidaktentuan pandemik Covid-19 memuncak.
Ketika itu, ramai pengkritik mempersoalkan skala dan masa pelaksanaan komitmen pelaburan tersebut.
Namun, hari ini nilai yang berjaya diwujudkan untuk pemegang saham tidak dapat dinafikan dan amat membanggakan.
Penciptaan nilai segera dan belum direalisasikan
Setelah siap pada Suku Keempat Tahun Kewangan 2024, ICBT mencatatkan keuntungan penilaian semula nilai saksama sebanyak RM1.31 bilion secara serta-merta dalam penyata kewangan kami (berdasarkan nilai bawaan yang konservatif sebanyak S$4.15 bilion atau S$4.15 bilion atau 3,220 kaki persegi).
Walau bagaimanapun, berdasarkan penanda aras semasa bagi bangunan pejabat Gred A di Marina Bay, iaitu sekitar 5,000 kaki persegi, para penganalisis menganggarkan nilai ICBT mencecah S$6.45 bilion (RM21 bilion).
Ini mencerminkan lebihan nilai tambahan yang belum direalisasikan sebanyak RM7.48 bilion (S$2.3 bilion).
Secara keseluruhannya, ICBT telah menjana kira-kira RM8.79 bilion nilai ekonomi, bersamaan RM1.60 sesaham, untuk para pemegang saham IOIPG.
Sewaan ICBT empat hingga lima kali ganda berbanding lokasi terbaik di Malaysia
Pelaburan IOI di Singapura bertujuan memanfaatkan potensi pendapatan sewaan daripada dua pasaran utama.
Walaupun Malaysia kekal sebagai pasaran domestik kami dengan peluang kemasukan yang menarik serta pelbagai sinergi sumber, kami juga mempunyai tanggungjawab untuk berkembang dalam pasaran berhampiran yang telah kami tembusi dan menawarkan kelebihan daya saing.
Oleh itu, penempatan modal kami di kawasan pusat perniagaan Singapura bertujuan meningkatkan keseluruhan portfolio sewaan, dan bukannya bergantung sepenuhnya kepada pembangunan pejabat domestik.
Perbandingan ekonomi sewaan ICBT dengan dua penanda aras kewangan utama Malaysia, iaitu KLCC dan Tun Razak Exchange (TRX), menunjukkan perbezaan yang ketara.
Setiap kaki persegi ruang pejabat Gred A di ICBT memperoleh kadar sewaan antara RM46 hingga RM57 sebulan atau S$14.50 hingga S$18 sekaki persegi iaitu kira-kira empat hingga lima kali ganda kadar sewaan di lokasi terbaik Malaysia, dengan TRX mencatatkan RM9 hingga RM13 sekaki persegi dan KLCC RM7 hingga RM12 sekaki persegi.
Digabungkan dengan pengambilalihan strategik serta penyatuan penuh South Beach, yang mempunyai kadar penghunian pejabat 100 peratus, dan penyelesaian pengambilalihan Asia Square Tower 2 bernilai S$2.47 bilion pada September 2026, IOIPG telah mengukuhkan kedudukannya sebagai antara pemilik hartanah komersial utama di Singapura.
Di Asia Square Tower 2, pembaharuan kontrak sewaan telah menunjukkan peningkatan kadar daripada S$13 hingga S$14 sekaki persegi.
Berdasarkan operasi stabil sepanjang tahun mulai FY2027, tiga aset utama milik penuh kami di Singapura dijangka menjana pendapatan sewaan kasar tahunan antara $365 juta hingga $420 juta (atau RM1.15 bilion hingga RM1.32 bilion).
Selepas mengambil kira kos operasi hartanah, kadar cukai korporat Singapura sebanyak 17 peratus dan pembiayaan dalam dolar Singapura, aset-aset ini dijangka menjana keuntungan bersih tahunan berulang yang stabil antara RM345 juta hingga RM455 juta.
Membiayai Peralihan: Melupuskan tanah terbiar dan mengitar semula modal
Bagi merealisasikan visi jangka panjang tanpa membebankan kunci kira-kira, kami melaksanakan peralihan ini menerusi dua tonggak modal yang saling melengkapi dan diuruskan secara berdisiplin.
- Mengewangkan bank tanah yang Tidak Menjana Pendapatan
Memiliki kawasan tanah terbiar yang luas tidak menjana sebarang pulangan, sebaliknya menyebabkan modal terus terikat.
Sepanjang tahun lalu, IOIPG berjaya mengewangkan bank tanah bukan teras bernilai antara RM1.2 bilion hingga RM1.36 bilion, sekali gus menukar tanah yang tidak memberikan hasil kepada tunai segera, selain menarik pelaburan bernilai tinggi dalam sektor perindustrian dan pusat data ke Malaysia.
Pada masa sama, enjin pembangunan teras kami di Malaysia kekal aktif dan berdaya saing dengan mencatatkan jumlah jualan hartanah RM3.91 bilion pada FY2026, selain meningkatkan jualan belum dibil kepada paras tertinggi sepanjang masa sebanyak RM2.51 bilion.
- Platform Kitar semula modal yang berdisiplin
Setiap langkah pengembangan disertakan dengan laluan pengewangan yang jelas.
Penyenaraian IOIPG Malaysia REIT pada 25 November dijangka memberikan RM2 bilion untuk mengurangkan hutang.
Seterusnya, dana hartanah persendirian Singapura yang dirancang, dengan aset premium seperti ICBT dan South Beach sebagai aset sandaran, berpotensi membuka nilai kira-kira RM10 bilion menerusi penjualan pegangan sebanyak 50 peratus, sebelum penubuhan REIT Singapura dan penyenaraian sekunder pada masa hadapan.
Langkah ini membolehkan kami mengitar semula modal, mengurangkan nisbah gearing bersih ke arah sasaran jangka sederhana antara 0.30 hingga 0.50 kali, selain mengekalkan pendapatan lumayan daripada yuran pengurusan aset.
Gearing adalah sumber yang perlu dimanfaatkan dan diuruskan, namun tidak menggambarkan keseluruhan kedudukan
Kita perlu melihat gearing secara objektif. Gearing merupakan sumber, peluang dan tanda keyakinan pasaran modal terhadap kami.
Ia merupakan pemangkin utama kepada pertumbuhan dan pelaburan. Bagaimanapun, sumber ini perlu dimanfaatkan serta diuruskan secara berhemah. Perkara ini sentiasa menjadi antara kekuatan utama kumpulan kami.
Memberikan tumpuan berlebihan kepada angka utama gearing bersih IOIPG sahaja akan menghasilkan gambaran yang sempit dan tidak lengkap mengenai kedudukan kewangan kami.
Dalam tempoh sesebuah kumpulan menyelesaikan dan menyatukan pemilikan aset pusat perniagaan premium bernilai berbilion dolar yang menjana pendapatan, sebelum proses pengewangan melalui REIT dan dana dilaksanakan, peningkatan sementara nisbah gearing bersih adalah sesuatu yang diperlukan.
Apa yang lebih penting, kedudukan tunai kami kekal kukuh dan keupayaan membayar hutang sebenarnya semakin meningkat, bukannya merosot.
Peningkatan nisbah perlindungan faedah tunai
Pada FY2026, pendapatan operasi IOIPG sebelum modal kerja meningkat 76 peratus kepada RM1.90 bilion, sekali gus meningkatkan nisbah perlindungan faedah tunai daripada 1.26 kali kepada 2.69 kali.
Gearing Bersih Tidak Mengambil Kira Nilai Tersirat Bank Tanah
Nisbah gearing bersih mengira hutang berbanding ekuiti berdasarkan nilai buku perakaunan, bukannya nilai pasaran.
Sebahagian besar bank tanah IOIPG seluas 4,700 ekar, yang mempunyai anggaran Nilai Pembangunan Kasar (GDV) hampir RM60 bilion, telah berada dalam kunci kira-kira kami selama beberapa dekad berdasarkan kos sejarah tanpa melalui penilaian semula.
Nilai pasaran sebenar bank tanah ini jelas ditunjukkan menerusi pelupusan tanah seluas 136 ekar di Banting kepada Bridge Data Centres pada awal tahun ini dengan nilai RM740.68 juta.
Selain itu, jualan tanah perindustrian yang menguntungkan di Kulai serta pelupusan tanah di Jalan Ampang dan Melaka menghasilkan keuntungan operasi RM274 juta daripada hasil RM388 juta, iaitu beberapa kali ganda lebih tinggi berbanding nilai bawaan aset berkenaan dalam akaun.
Sekiranya keseluruhan bank tanah kami, bersama-sama nilai pasaran penuh ICBT, dinilai semula berdasarkan harga pasaran semasa, asas ekuiti kami akan meningkat dengan ketara dan nisbah gearing bersih akan kelihatan jauh lebih rendah.
Kualiti aset adalah penting
Hutang yang disokong oleh bangunan pejabat Gred A di pusat perniagaan utama Singapura dengan kadar penghunian antara 96 hingga 100 peratus, ketika kadar kekosongan pasaran berada di bawah lima peratus dan kadar pinjaman antara yang terendah di Asia, mempunyai profil risiko yang berbeza secara asas berbanding hutang yang digunakan untuk membiayai projek spekulatif.
Ini merupakan pelaburan untuk masa depan.
Kesepakatan dan komitmen tidak berbelah bahagi terhadap semua pemegang saham
Melalui Vertical Capacity Sdn. Bhd. dan pegangan saham secara langsung, keluarga Lee memiliki hampir 70 peratus kepentingan dalam IOIPG.
Tiada pihak yang mempunyai kepentingan lebih besar berbanding kami dalam memastikan pengurusan modal kumpulan dilaksanakan secara berhemah, daya tahan jangka panjang diperkukuh dan penciptaan nilai mampan terus dilaksanakan.
Komitmen itu disokong oleh tindakan nyata.
Walaupun sedang membiayai pertumbuhan generasi baharu pada FY2026, Lembaga Pengarah menggandakan pembayaran dividen kepada 16 sen sesaham berbanding lapan sen pada FY2025, bagi memastikan pemegang saham turut menikmati secara langsung dan segera hasil daripada transformasi yang dilaksanakan.
Ketidaktentuan pasaran jangka pendek dan perdebatan mengenai kitaran kadar faedah akan sentiasa berlaku dan berlalu.
Di IOIPG, tumpuan kami kekal kepada matlamat jangka panjang, dengan tadbir urus berintegriti, pelaksanaan berdisiplin, usaha membuka nilai aset tersembunyi serta membina sebuah institusi hartanah yang kukuh dan berkekalan untuk beberapa dekad akan datang.
Inilah arah dan landasan yang telah kami tetapkan dan akan terus menjadi pegangan kami.-UTUSAN