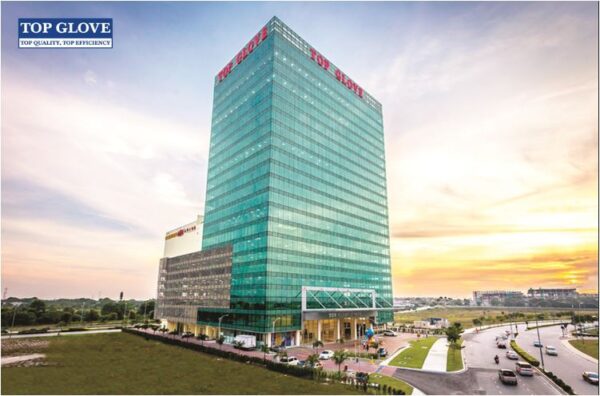
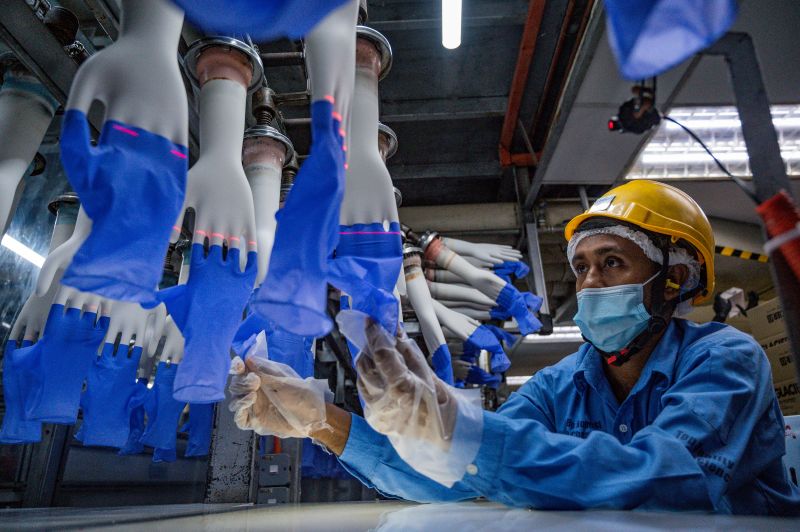
PETALING JAYA: Prestasi kewangan suku keempat Top Glove Corporation Bhd. (Top Glove) diunjur kekal mengatasi jangkaan pasaran selepas mencatatkan keuntungan bersih teras sebanyak RM141.4 juta bagi suku keempat tahun kewangan 2026.
Penganalisis CGS International (CGSI), William Chen Weng berkata, keuntungan teras Top Glove sepanjang tahun kewangan 2026 yang melonjak melebihi 100 peratus kepada RM333.1 juta telah melepasi anggaran CGSI dan konsensus Bloomberg masing-masing sebanyak 147 peratus dan 140 peratus.
“Pemulihan prestasi pengeluar sarung tangan terbesar dunia itu dipacu terutamanya oleh kenaikan harga jualan purata (ASP) yang melonjak kepada AS24(RM98.09)berbandingAS19 (RM77.65) pada suku sebelumnya.
“Kenaikan ASP ini berjaya mengimbangi penurunan volum jualan sebanyak 13 peratus suku ke suku, manakala pendapatan sebelum faedah dan cukai (EBIT) bagi setiap 1,000 helai kekal kukuh pada AS3.30(RM13.48)berbandingAS3.10 (RM12.66) pada suku ketiga,” katanya dalam nota penyelidikan.
Menurut CGSI, prestasi margin yang lebih kukuh ini didorong oleh sela masa antara kenaikan harga jualan dengan pengiktirafan kos inventori yang lebih tinggi, sekali gus menyokong pendapatan syarikat dan mengesahkan pemulihan industri berlaku lebih pantas daripada dijangkakan.
“Susulan perkembangan positif ini, kami meningkatkan unjuran perolehan sesaham (EPS) Top Glove bagi tahun kewangan 2027, 2028 dan 2029 masing-masing sebanyak 67.1 peratus, 30.5 peratus dan 27.6 peratus.
“Dinamik bekalan dan permintaan industri dijangka terus membaik berikutan kadar perluasan kapasiti pengeluar dari China di rantau ASEAN yang lebih terkawal, manakala pengeluar tempatan masih berdepan kekangan tenaga kerja,” katanya.
Sementara itu, CGSI menaikkan saranan saham Top Glove daripada ‘pegang’ kepada ‘beli’ dengan harga sasaran (TP) berasaskan aliran tunai terdiskaun (DCF) yang lebih tinggi iaitu RM1.14 berbanding RM0.82 sebelum ini.
“Kami menyukai Top Glove kerana struktur kosnya yang cekap serta penawaran produk yang luas, sekali gus memberi ketahanan dan fleksibiliti dalam persekitaran operasi global yang tidak menentu.
“Pemangkin utama penilaian semula saham ini merangkumi penutupan kapasiti kilang lama secara lebih pantas, kelewatan projek pengeluar China di luar negara, serta penyusutan nilai ringgit yang memberi kelebihan kepada eksport,” jelasnya. – UTUSAN