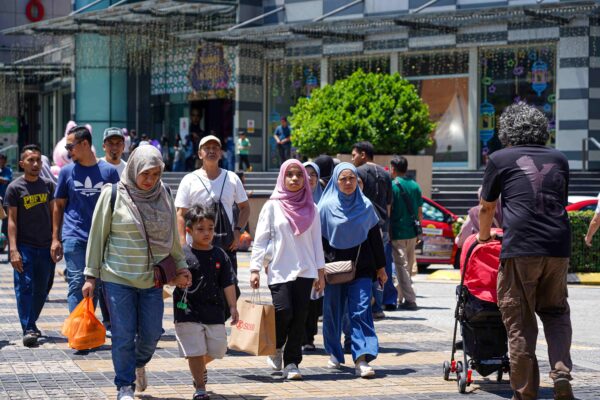
SETIAP kali harga barang naik, kita sering mendengar nasihat yang sama. Berjimatlah, kurangkan perbelanjaan dan jangan terlalu mengikut kehendak.
Nasihat ini memang ada benarnya. Tetapi bagaimana pula dengan keluarga yang gajinya hampir habis untuk membayar sewa rumah, membeli barang dapur, mengisi minyak kereta dan menampung persekolahan anak-anak? Apa lagi yang mereka boleh kurangkan?
Bagi sesetengah keluarga, berjimat bukan lagi satu pilihan tetapi sudah menjadi amalan harian.
Makan di luar dikurangkan, barang dapur dibeli mengikut kemampuan dan percutian keluarga mungkin sudah lama dilupakan. Namun, apabila tiba hujung bulan, wang masih tidak mencukupi.
Di sinilah kita perlu memahami perbezaan antara keperluan dan kehendak. Kedua-duanya melibatkan perbelanjaan, tetapi tidak membawa maksud yang sama.
Keperluan ialah perkara yang penting untuk meneruskan kehidupan seperti makanan, tempat tinggal, pakaian, pengangkutan dan pendidikan. Kehendak pula lebih kepada sesuatu yang kita inginkan untuk menambah keselesaan atau kepuasan.
Sebagai contoh, telefon pintar pada hari ini boleh dianggap sebagai keperluan. Ramai pekerja menggunakannya untuk berurusan dengan majikan, manakala anak-anak pula memerlukannya untuk pembelajaran.
Namun, menukar telefon kepada model terbaharu setiap tahun, sedangkan telefon lama masih berfungsi dengan baik, lebih menjurus kepada kehendak.
Begitu juga dengan kereta. Bagi seseorang yang tinggal jauh dari tempat kerja dan tiada pengangkutan awam yang sesuai, kereta mungkin satu keperluan.
Tetapi membeli kereta yang terlalu mahal sehingga bayaran bulanan membebankan keluarga merupakan keputusan yang perlu difikirkan semula.
Masalahnya, tidak semua keluarga mempunyai kemampuan yang sama. Apa yang dianggap sebagai kehendak bagi seseorang mungkin menjadi keperluan bagi orang lain.
Sebab itulah kita tidak boleh terlalu mudah menghukum seseorang sebagai boros hanya kerana melihat corak perbelanjaannya.
Apabila gaji tidak lagi mencukupi
Bayangkan sebuah keluarga mempunyai pendapatan bersih RM3,000 sebulan. Daripada jumlah itu, RM2,500 digunakan untuk sewa rumah, makanan, pengangkutan, bil elektrik dan air serta perbelanjaan persekolahan anak.
Baki yang tinggal hanyalah RM500. Wang inilah yang perlu digunakan untuk simpanan, kecemasan, perubatan atau keperluan lain yang tidak dijangka.
Jika kereta rosak atau anak memerlukan rawatan, baki tersebut mungkin terus habis.
Lebih membimbangkan apabila keluarga terpaksa menggunakan kad kredit atau kemudahan beli sekarang, bayar kemudian (BNPL) untuk menampung perbelanjaan.
Contoh ini hanya gambaran mudah, bukannya angka purata perbelanjaan isi rumah Malaysia. Namun, ia menunjukkan bahawa masalah kewangan tidak semestinya berpunca daripada sikap boros.
Ada kalanya pendapatan yang diterima memang terlalu kecil berbanding perbelanjaan asas yang perlu ditanggung.
Dari sudut ekonomi, kita juga perlu melihat kuasa beli rakyat. Walaupun seseorang menerima kenaikan gaji, kehidupannya belum tentu menjadi lebih selesa sekiranya kos makanan, perumahan dan pengangkutan meningkat dengan lebih cepat.
Sebab itulah kenaikan pendapatan perlu dilihat bersama perubahan harga barang.
Yang penting bukan sekadar berapa banyak gaji diterima, tetapi berapa banyak barang dan perkhidmatan yang mampu dibeli dengan gaji tersebut.
Berjimat penting, tetapi ada hadnya
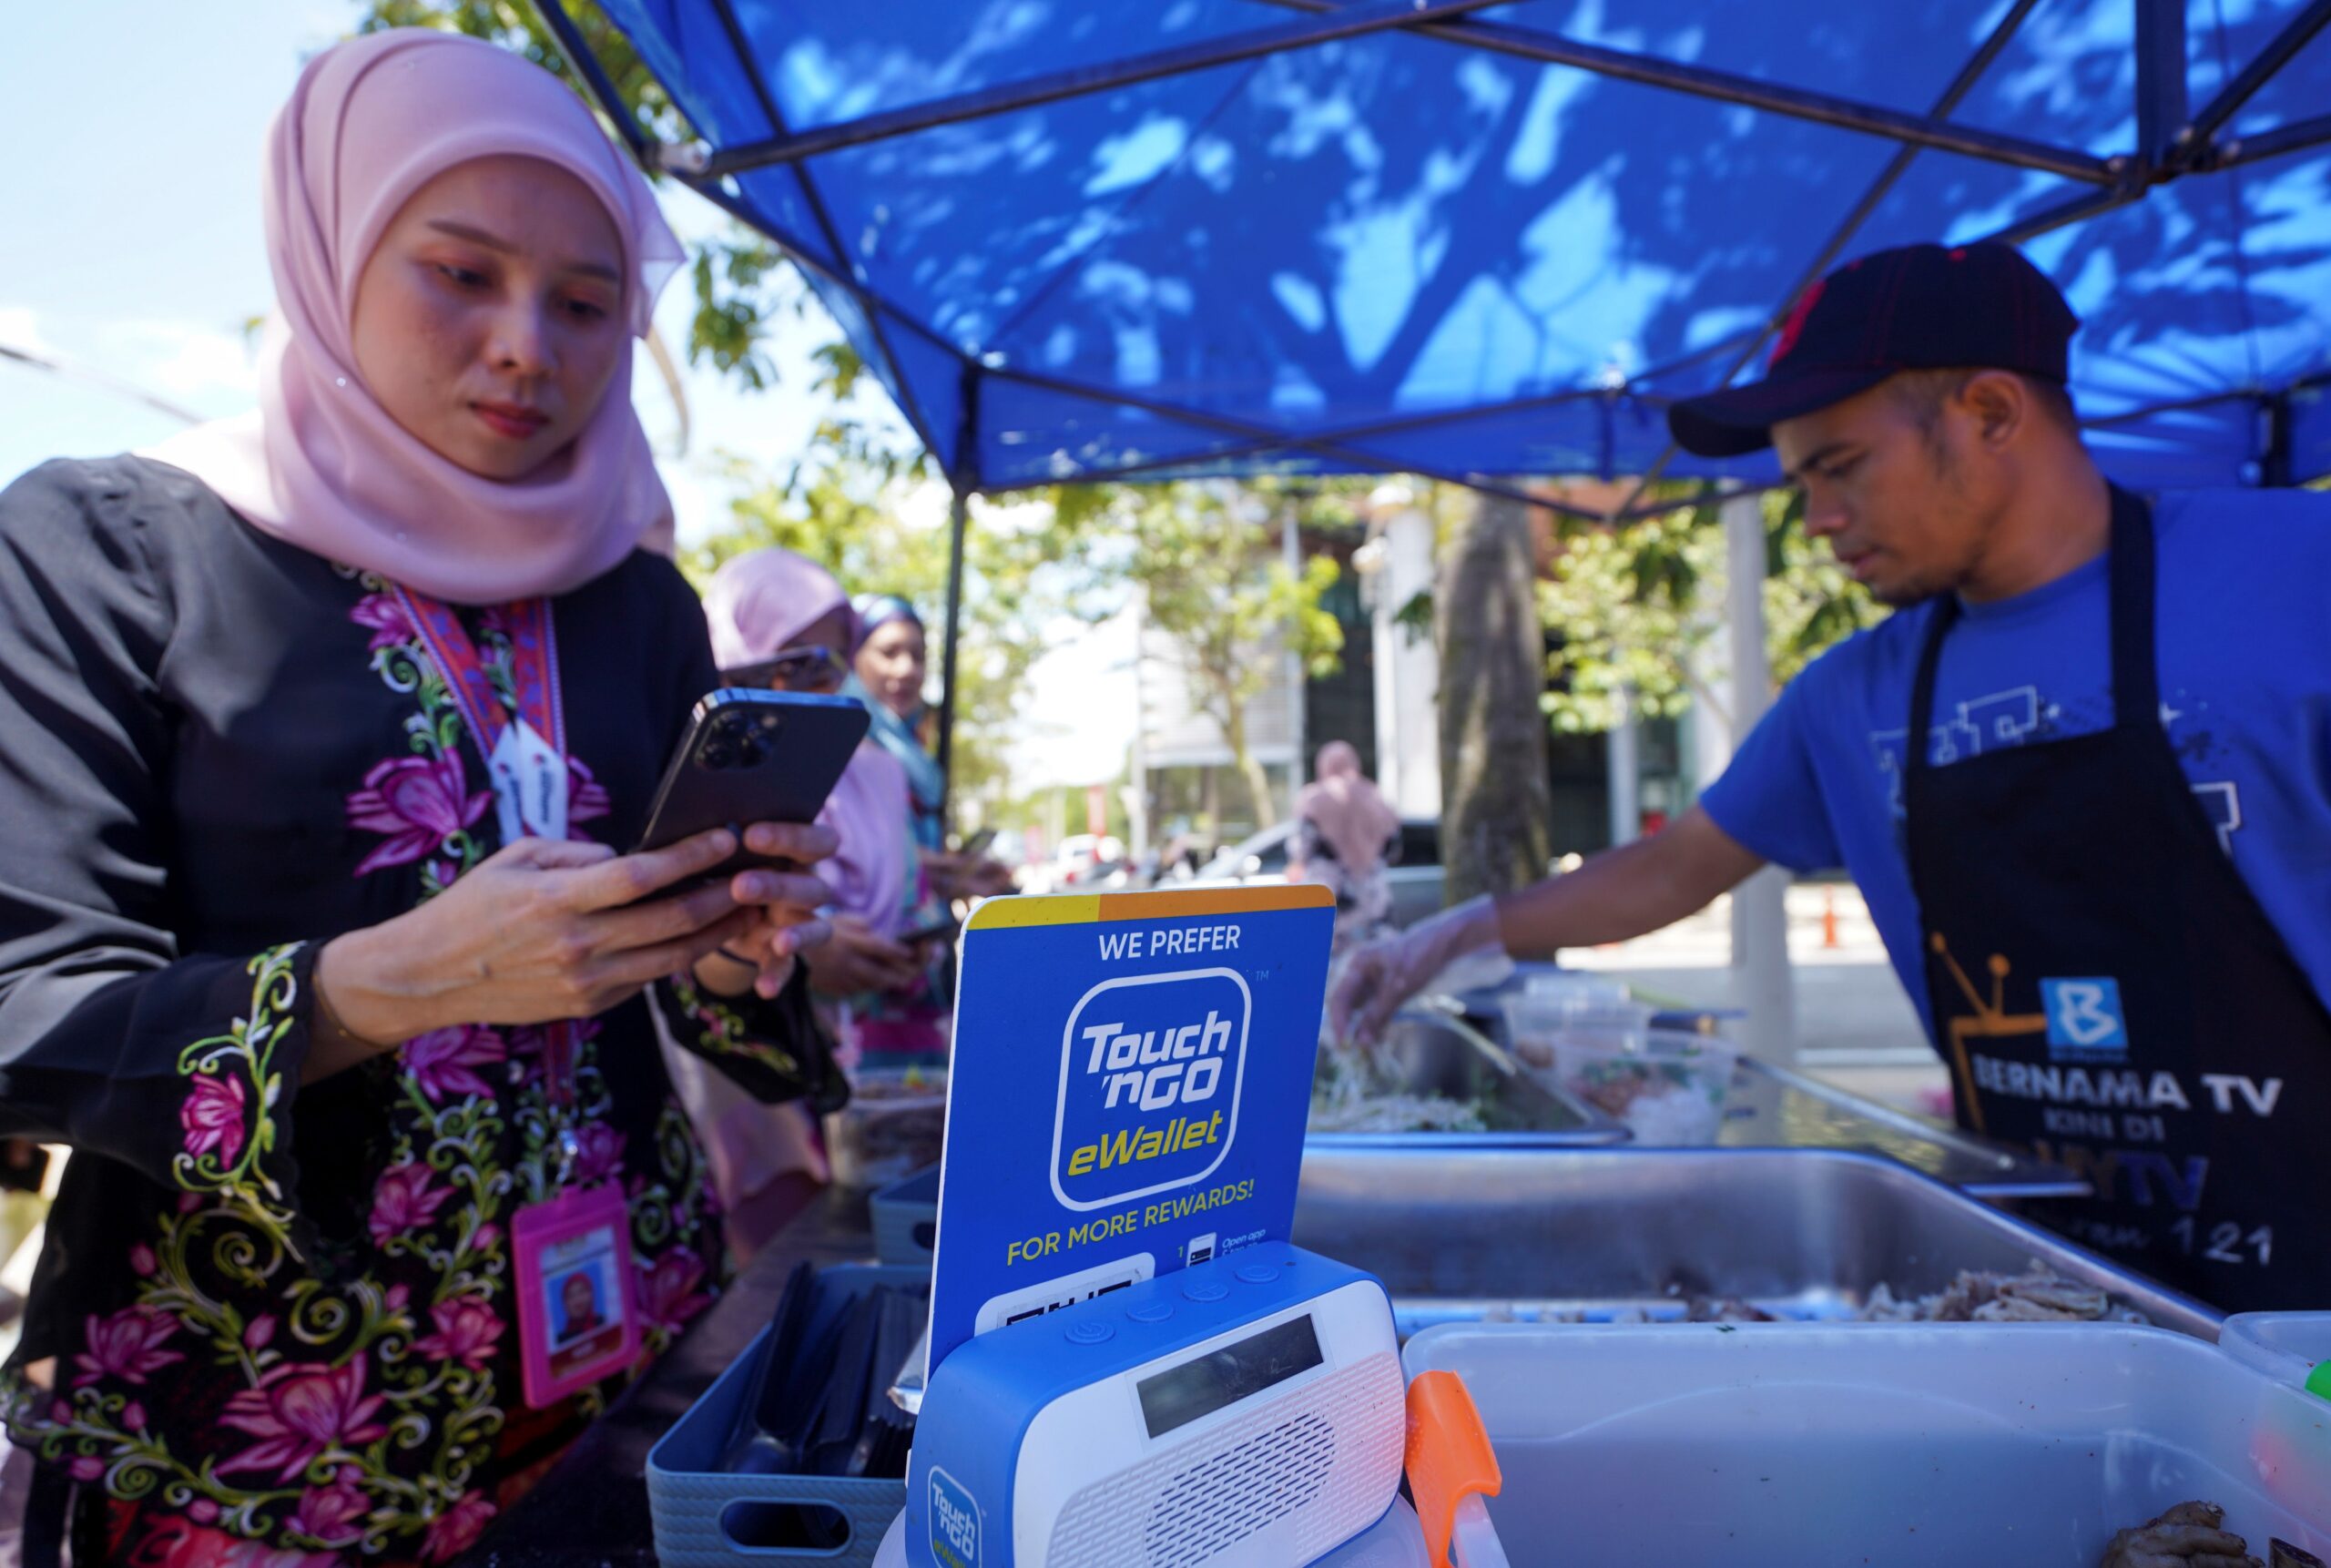
Dalam keadaan kos sara hidup yang mencabar, pengguna masih perlu bijak mengurus wang. Tidak salah membeli sesuatu yang kita suka, tetapi pembelian mestilah mengikut kemampuan.
Sebelum membeli, cuba tanya diri sendiri. Adakah barang ini benar-benar diperlukan sekarang? Adakah terdapat pilihan yang lebih murah? Jika dibeli, adakah wang untuk membayar bil dan keperluan keluarga masih mencukupi?
Kadangkala, kita membeli bukan kerana perlu tetapi kerana terpengaruh dengan promosi, tawaran diskaun atau melihat orang lain memilikinya. Harga yang murah tidak semestinya menjadikan sesuatu pembelian itu berbaloi, lebih-lebih lagi jika barang tersebut sebenarnya tidak diperlukan.
Kemudahan BNPL juga perlu digunakan dengan berhati-hati. Bayaran RM50 atau RM100 sebulan mungkin nampak kecil. Tetapi apabila beberapa pembelian dibuat serentak, jumlah ansuran bulanan boleh menjadi beban.
Pengguna juga boleh membiasakan diri menyediakan senarai barang sebelum ke pasar raya, membandingkan harga dan mengasingkan sedikit wang untuk kecemasan apabila mampu.
Namun, kita perlu akui bahawa berjimat mempunyai had. Jika sebahagian besar pendapatan sudah digunakan untuk keperluan asas, mengurangkan perbelanjaan semata-mata tidak akan menyelesaikan masalah.
Kerajaan juga mempunyai tanggungjawab
Mengurus kos sara hidup bukan tanggungjawab pengguna sahaja. Kerajaan, majikan dan peniaga turut memainkan peranan.
Melalui kerangka Ekonomi MADANI, kerajaan memberi penekanan kepada usaha mengembangkan ekonomi negara dan meningkatkan taraf hidup rakyat. Rancangan Malaysia Ketiga Belas (RMK13) bagi tempoh 2026 hingga 2030 pula memberi perhatian kepada peluang pendapatan yang lebih baik, pembangunan pendidikan, perumahan dan kesejahteraan rakyat.
Belanjawan 2027 yang dibentangkan pada 9 Oktober 2026 turut memberi tumpuan kepada kos sara hidup, bantuan rakyat serta perlindungan sosial. Antaranya termasuk peningkatan peruntukan bagi Sumbangan Tunai Rahmah (STR) dan Sumbangan Asas Rahmah (SARA).
Bantuan seperti ini penting, khususnya kepada keluarga yang benar-benar memerlukan. Sekurang-kurangnya, ia dapat membantu mengurangkan sebahagian beban perbelanjaan harian. Namun, bantuan kerajaan bukan penyelesaian untuk selama-lamanya.
Dalam jangka panjang, rakyat memerlukan peluang pekerjaan yang baik, gaji yang sepadan dengan kos kehidupan dan harga barang yang tidak membebankan.
Peniaga juga perlu memastikan harga yang dikenakan berpatutan, manakala persaingan pasaran yang sihat penting supaya pengguna mempunyai lebih banyak pilihan. Bagi perkhidmatan asas seperti kesihatan, pendidikan dan pengangkutan awam pula, akses yang baik dan kos yang mampu ditanggung boleh membantu mengurangkan tekanan kewangan keluarga.
Kita tentu gembira apabila kerajaan mengumumkan peruntukan yang besar untuk membantu rakyat. Tetapi bagi keluarga biasa, kejayaan sesuatu dasar bukan diukur melalui angka peruntukan semata-mata.
Mereka mahu melihat sama ada pendapatan semakin mencukupi, barang dapur mampu dibeli, anak-anak mendapat pendidikan yang baik dan sedikit wang dapat disimpan untuk masa depan.
Bijak berbelanja, bukan berhenti berbelanja
Akhirnya, kita perlu mengubah cara melihat isu keperluan dan kehendak. Menjadi pengguna bijak bukan bermaksud kita langsung tidak boleh menikmati kehidupan. Sesekali membawa keluarga makan di luar atau membeli sesuatu untuk menggembirakan anak-anak bukanlah satu kesalahan, selagi tidak menjejaskan keperluan yang lebih penting.
Apa yang perlu dielakkan ialah berbelanja melebihi kemampuan semata-mata untuk memenuhi gaya hidup atau mendapatkan pengiktirafan orang lain.
Pada masa yang sama, jangan terlalu cepat menyalahkan rakyat yang menghadapi kesempitan kewangan. Ada yang memang perlu memperbaiki cara mengurus wang, tetapi ada juga yang sudah berjimat sehabis mungkin dan masih bergelut untuk mencukupkan perbelanjaan.
Bagi saya, kesejahteraan ekonomi negara tidak sepatutnya dinilai melalui pertumbuhan ekonomi dan angka pelaburan sahaja. Ia juga perlu dirasai oleh rakyat dalam kehidupan seharian.
Jika sebuah keluarga boleh membeli makanan yang mencukupi, membayar bil tanpa terlalu risau, menyediakan pendidikan anak-anak dan mempunyai sedikit simpanan untuk kecemasan, itu juga tanda kemajuan ekonomi yang bermakna.
Kerana pada akhirnya, persoalan sebenar bukan sekadar bagaimana rakyat boleh terus berjimat, tetapi bagaimana kita dapat memastikan rakyat yang sudah berjimat mampu menjalani kehidupan yang lebih baik.
PROFESOR Dr. Nuradli Ridzwan Shah Bin Mohd Dali ialah Profesor, Fakulti Ekonomi dan Muamalat, Pengerusi, Persatuan Muamalat Malaysia, Exco Malaysia Consumer and Family Economy Association (MACFEA) dan Bendahari, Kongres Persatuan Akademik Malaysia (MAAC).