
SECARA teori, kadar pertukaran mata wang sesebuah negara seperti Malaysia ditentukan oleh pasaran berasaskan permintaan dan penawaran mata wang tersebut di pasaran antarabangsa.
Permintaan terhadap ringgit Malaysia (RM) bermakna permintaan terhadap RM oleh negara lain wujud bila Malaysia mengimport barang dan perkhidmatan dan perlu membayar di dalam dolar Amerika Syarikat (USD), RM perlu ditukar kepada mata wang USD.
Namun, ini bukanlah satu-satunya penentu kadar pertukaran. Malaysia misalnya sentiasa mempunyai imbangan perdagangan yang positif berbanding dengan Singapura dan akaun semasa yang positif juga – maknanya permintaan kepada RM adalah lebih besar dari penawaran kepada RM di Singapura.
Mata wang Malaysia terus merosot berbanding mata wang Singapura, RM2.40 di tahun 2011 menjadi RM3.35 di tahun 2023. Begitu juga dengan USD. RM terus merosot dari RM2.99 di tahun 2011 menjadi RM4.62 di tahun 2023 walaupun angka lebihan dagangan Malaysia berbanding AS adalah melebihi USD35 bilion.
Jadi apa sebenarnya yang menentukan kadar pertukaran? RM sebenarnya telah dipautkan dengan USD secara tidak langsung sebelum tahun 1960-an dengan USD pada RM 2.56 melalui kesatuan Great Britain. Kemudian ia terus dipaut dengan USD pada RM 3.01 untuk beberapa lama. Kemudian di tahun 1980-an barulah ia diapungkan secara sendiri.
Kemudian ia diapungkan semula kepada USD pada RM3.50 semasa krisis mata wang di tahun 1997. Ia dilepaskan dari pautan di tahun 2000 dan apungan ini pada awalnya meningkatkan kadar pertukaran sehingga RM2.99 setiap USD sebelum mula jatuh.
KADAR PENENTU NILAI RM
Kadar pertukaran RM kepada USD selalunya diukur dari kekukuhan USD berbanding dengan RM. Ini dibayangi oleh kekukuhan ekonomi AS dan permintaan USD yang terus meningkat disebabkan USD menjadi mata wang rizab untuk lebih 75% rizab aset semua bank di dunia dan USD juga menjadi mata wang perdagangan antarabangsa dan digunakan sebagai mata wang penjelasan bagi lebih 90% urus niaga dunia.
Keadaan ini mula bertukar dengan cepat di tahun 2000 bila beberapa negara perdagangan dunia BRIC – Brazil, Russia, India dan China, negara MENA termasuk Saudi Arabia, Turkiye dan lain-lain mula melihat mata wang lain sebagai pilihan. Kini kepentingan USD sudah kurang dari 75%.
Ia terus merosot bila banyak negara di dunia menyedari bahawa mereka telah dieksploitasi dan dipaksa menyimpan rizab mata wang USD sedangkan negara tersebut terus-menerus mencetak wang (dengan meminjam melalui kertas perbendaharaan dan bon kerajaan) dari Rizab Persekutuan AS.
Kini jumlah pinjaman kerajaan di AS telah menjangkau USD31.4 trilion sehingga Parti Republikan yang menguasai Senat memberi amaran untuk tidak mahu meluluskan peningkatan had pinjaman kerajaan.
Persoalannya ialah bolehkah mata wang USD runtuh? Ini sangat kecil kemungkinannya kerana jika ia berlaku bukan sahaja ekonomi AS akan runtuh tetapi sebahagian besar negara yang menyimpan USD sebagai rizab aset akan juga turut terjejas teruk. Ini termasuklah Malaysia.
Kerana itu, mata wang USD terus ditolak naik walaupun dari segi psikologi nilainya telah merosot dengan banyak. Sebelum 1970 dengan sistem Bretton Wood, semua mata wang dunia termasuk USD disokong oleh emas. Sejak sistem itu dimansuhkan, AS telah terus-menerus mencetak wang tanpa had. Jadi nilai sebenar USD sebenarnya tidak dapat ditentukan lagi.
Disebabkan keperluan untuk terus menyokong USD di seluruh dunia menyebabkan mata wang itu stabil dan terus meningkat. Itulah yang menyebabkan kadar pertukaran RM terus merosot berbanding mata wang USD ini.
Kebelakangan ini walaupun mata wang USD dilihat lemah, kadar pertukarannya berbanding RM semakin meningkat. Ini terjadi disebabkan kesan psikologi dan sentimen antarabangsa yang melihat RM terlalu rapat dengan USD walaupun tiada kaedah pautan rasmi. Kemungkinan negara lain mulai takut jika USD runtuh RM juga akan ikut runtuh sama.
APA PERLU DILAKUKAN
Malaysia perlu mengubah arah kaitannya dengan AS dan USD. Malaysia di dalam urusan perdagangan antarabangsanya perlu cuba menggunakan mata wang yang lain seperti yuan atau euro untuk mengelakkan kaitan terlalu rapat dengan USD.
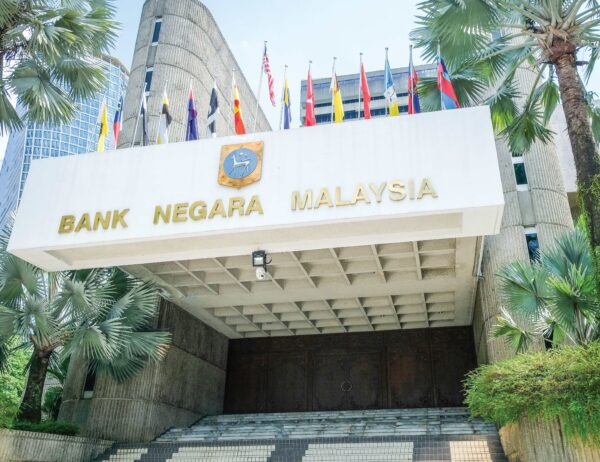
Malaysia juga perlu mengurangkan rizab aset di dalam bentuk mata wang USD kerana jika sekiranya mata wang ini runtuh, rizab aset Bank Negara Malaysia (BNM) juga akan turut runtuh.
KESAN JANGKA PENDEK, PERTENGAHAN DAN PANJANG
Di dalam jangka pendek, bila RM merosot berbanding USD, nilai eksport negara di dalam USD akan meningkat bila ditukar kepada RM. Ini akan meningkatkan Keluaran Dalam Negara Kasar (KDNK) dan prestasi industri di Malaysia.
Namun, ia juga mewujudkan kesan negatif terhadap import barang input industri dan makanan yang diimport bernilai lebih RM65 bilion setiap tahun. Ini boleh menyebabkan harga barangan import naik dan harga barangan yang menggunakan input bahan mentah import juga akan naik. Ia tentunya membawa kesan inflasi diimport.
Di dalam jangka pertengahan ia tidak menjejaskan banyak di dalam prestasi ekonomi negara. Malaysia masih terus dijangka mencapai matlamat kadar pertumbuhan 4.5% di tahun 2023 ini.
Di dalam jangka panjang, Malaysia perlu segera merealisasikan wawasan Dana Kewangan Asia dengan matlamat mewujudkan mata wang Asia yang akan menjadi mata wang penting dunia kerana Asia akan menjadi pusat perdagangan dunia baharu yang beransur berpindah dari Barat – Eropah dan AS.
Mata wang baharu ini perlu kembali kepada kaedah rizab seperti sistem Bretton Wood untuk memastikan ia stabil dan terus kukuh. – UTUSAN
DR. Barjoyai Bardai ialah Profesor Emeritus di Universiti Tun Abdul Razak (UNIRAZAK).