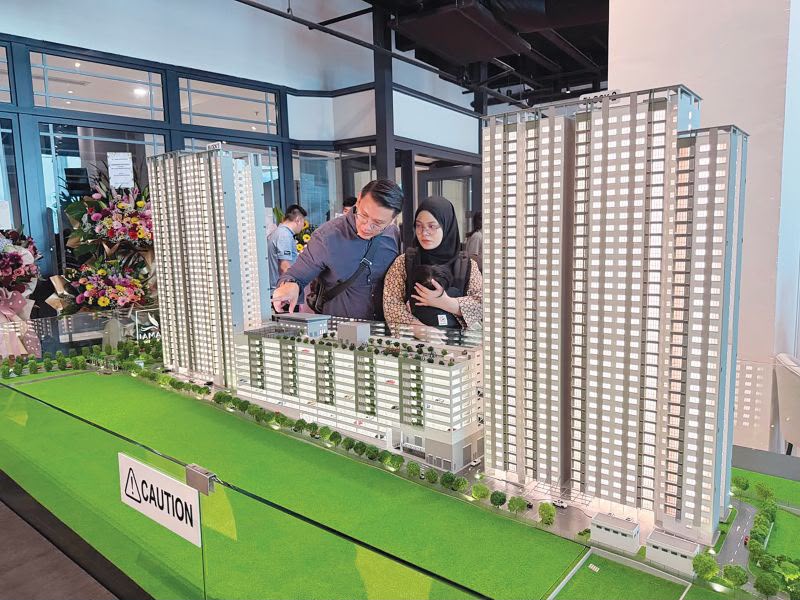
PETALING JAYA: Walaupun pertumbuhan pendapatan kini mengatasi kenaikan harga rumah, pekerja swasta masih berdepan cabaran besar untuk memiliki kediaman berikutan jurang kemampuan, kekurangan rumah pada harga bersesuaian serta komitmen hutang yang menjejaskan kelayakan pinjaman.
Pengasas Bersama dan Ketua Pegawai Eksekutif Kumpulan Juwai IQI, Kashif Ansari berkata, kemampuan memiliki rumah bergantung kepada jurang antara pendapatan dengan kos perumahan.
Katanya, harga rumah secara purata kini bersamaan kira-kira enam tahun pendapatan median isi rumah atau 13 tahun daripada keseluruhan gaji pekerja sektor swasta median.
“Masalahnya ialah kita memerlukan lebih banyak rumah yang mampu dibeli oleh isi rumah berpendapatan di bawah RM3,000 sebulan.
“Golongan ini merangkumi kira-kira 15 peratus daripada populasi, tetapi rumah dalam kategori tersebut hanya menyumbang sekitar tiga peratus daripada bekalan baharu,” katanya kepada Utusan Malaysia.
Bagaimanapun, Kashif berkata, perkembangan terkini menunjukkan keadaan kemampuan perumahan semakin bertambah baik apabila pertumbuhan pendapatan mula mengatasi kenaikan harga rumah.
Menurutnya, harga rumah meningkat 1.7 peratus pada suku pertama 2026, manakala median gaji sektor formal meningkat empat peratus tahun ke tahun sehingga Disember 2025.
“Pendapatan isi rumah median pula meningkat 5.1 peratus setahun kepada RM7,017 pada 2024.
“Jurang kemampuan sedia ada bermula sebelum pandemik Covid-19. Dari 2014 hingga 2020, harga rumah berkembang pada kadar kompaun 4.1 peratus setahun, manakala pendapatan hanya meningkat 2.1 peratus.
“Jika pertumbuhan gaji kekal pada empat hingga lima peratus dan pertumbuhan harga rumah sekitar dua peratus, kemampuan memiliki rumah akan bertambah baik setiap tahun,” katanya.
Sementara itu, beliau berkata, kadar faedah bukan lagi antara halangan terbesar kepada pemilikan rumah ketika ini, dengan kadar pinjaman perumahan efektif lazimnya antara 3.8 hingga 5.6 peratus setahun bergantung kepada profil risiko peminjam.
Katanya, kadar gadai janji semasa juga menghampiri paras terendah dalam tempoh lebih sedekad, tidak termasuk tempoh kecemasan ketika pandemik.
“Sebagai contoh, bagi pinjaman RM500,000, perbezaan antara kadar Kadar Dasar Semalam (OPR) 2.75 peratus dengan tiga peratus hanya kira-kira RM70 hingga RM80 sebulan.
“Halangan yang mungkin lebih besar ketika ini ialah bagaimana bank menilai nisbah khidmat hutang. Jika peminjam dapat mengurangkan hutang lain seperti pinjaman kereta atau kad kredit, ia mungkin meningkatkan kuasa pinjaman lebih banyak berbanding penurunan kadar faedah,” katanya.
Dalam pada itu, Kashif berkata, Malaysia tidak mengalami kekurangan bekalan rumah secara keseluruhan kerana masih terdapat lebih 30,000 unit kediaman dalam keadaan tidak terjual.
Sebaliknya, katanya, cabaran utama adalah memastikan rumah yang dibina merupakan unit yang betul, pada harga yang sesuai dan di lokasi yang diperlukan pembeli.
“Kerajaan menyedari perkara ini dan sedang berusaha membina satu juta rumah mampu milik dalam tempoh 10 tahun.
“Belanjawan 2026 juga memperuntukkan RM672 juta bagi pembinaan Residensi Rakyat dan Rumah Mesra Rakyat,” katanya.
Mengenai cabaran mendapatkan pinjaman perumahan, beliau berkata, sekurang-kurangnya satu pertiga pembeli yang mencari rumah berharga antara RM500,001 hingga RM700,000 ditolak permohonan pinjaman mereka, berdasarkan data Persatuan Pemaju Hartanah dan Perumahan Malaysia (Rehda).
Katanya, penolakan itu menunjukkan sebahagian pembeli cuba membeli rumah yang tidak sepadan dengan kemampuan kewangan mereka selepas mengambil kira pendapatan serta komitmen hutang sedia ada.
“Bank bersikap praktikal kerana mereka tidak mahu memberikan pinjaman perumahan yang akhirnya sukar diurus oleh peminjam.
“Antara sebab utama permohonan pinjaman ditolak ialah pemohon mempunyai terlalu banyak hutang, rekod kredit yang kurang baik atau tidak dapat menyediakan dokumen yang membuktikan mereka mempunyai pendapatan yang berterusan dan konsisten,” katanya.
Tambahnya, Malaysia juga mempunyai asas ekonomi yang positif dengan kadar inflasi yang terkawal dan pertumbuhan ekonomi yang kukuh, sekali gus memberi ruang untuk dasar serta peraturan yang lebih baik membantu merapatkan jurang kemampuan perumahan. – UTUSAN