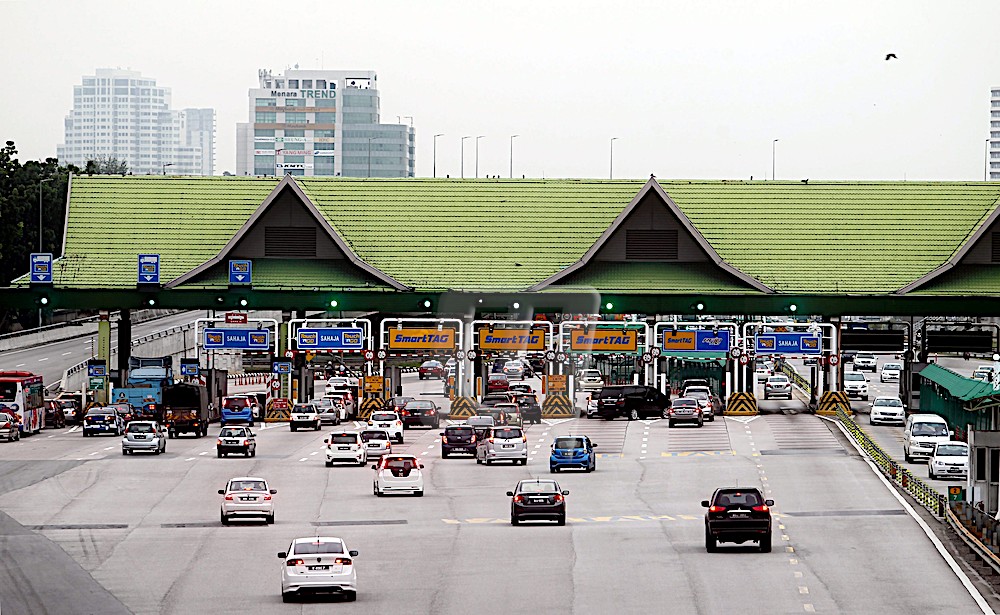
KUALA LUMPUR – Kedudukan tunai Gamuda Bhd akan meningkat ketara, menyediakan mudah tunai yang besar dalam profil asetnya, apabila pengambilalihan empat tol dilaksanakan oleh Kementerian Kewangan.
MIDF Research berpendapat potensi keuntungan tunai itu akan digunakan untuk projek lain, termasuk pembiayaan projek infrastruktur meganya di Pulau Pinang.
“Buat masa ini kami tidak menolak prospek dividen khas bagi menggantikan kerugian sumber pendapatan stabil pada masa depan,” kata MIDF dalam notanya hari ini.
Kepentingan Gamuda ke atas empat lebuh raya itu membabitkan anggaran nilai RM2.4 bilion atau bersamaan 95.6 sen sesaham.
Syarikat itu kini memiliki 43.6 peratus penguasaan dalam Lingkaran Trans Kota Sdn Bhd (Litrak), Lebuhraya Shah Alam (70 peratus), Sistem Penyuraian Trafik KL Barat (51.8 peratus) dan Smart Tunnel (50 peratus).
“Kami berpendapat harga tawaran adalah munasabah kerana jumlahnya tidak banyak menyimpangkan daripada anggaran terdahulu kami pada RM2.5 bilion,” kata MIDF Research sambil menambah, ia mengekalkan saranan ‘neutral’ ke atas syarikat itu dengan nilai harga yang diperoleh sebanyak RM3.38.
Sementara itu, AmBank Research berkata Gamuda mendapat tawaran yang baik ke atas Lebuhraya Damansara Puchong (LDP), milik penuh Litrak, Kesas dan Terowong Pintar, namun lebih rendah bagi Sprint.
Oleh itu, Gamuda berkemungkinan besar akan menerima tawaran Kementerian Kewangan untuk mengambil alih lebuh raya berkenaan.
“Kesemuanya bagi RM2.36 bilion, tag harga tersebut adalah pada premium tiga peratus kepada penilaian kami sebanyak RM2.3 bilion berdasarkan kadar diskaun enam peratus.
“Hasil daripada pelupusan itu akan mengurangkan hutang bersih Gamuda dan nisbah hutang sebanyak RM3.4 bilion dan 0.44 kali (diselaraskan kepada hasil sebanyak RM1.02 bilion daripada pelupusan 40 peratus pegangannya dalam Syarikat Pengeluar Air Selangor Holdings Bhd) kepada RM1 .1 bilion dan 0.14 kali,” katanya.
Firma penyelidikan itu menurunkan unjuran keuntungan bersih 2020-2021 (FY2020-2021) sebanyak masing-masing 20 peratus dan 34 peratus, memandangkan sumbangan daripada aset jalan bertol dijangka berkurangan kepada separuh pada FY20 dan sifar sepenuhnya pada FY21, dan diimbangi menerusi penjimatan faedah daripada keuntungan pelupusan.
“Secara realistik, ia akan mengambil masa untuk Gamuda mengenal pasti perniagaan baharu untuk mengisi pelupusan itu.
“Pasaran juga memberi harapanyang tinggi ke atas Pelan Induk Pengangkutan Pulau Pinang (PTMP) dengan Gamuda sebagai peneraju menerusi 60 peratus kepentingan dalam konsortium, yang dilantik sebagai rakan penyampaian projek,” katanya.
Pada 11.01 pagi, saham Gamuda susut 14 sen kepada RM3.69 dengan 15.6 juta saham didagangkan. – BERNAMA