Memuatkan artikel berkaitan…
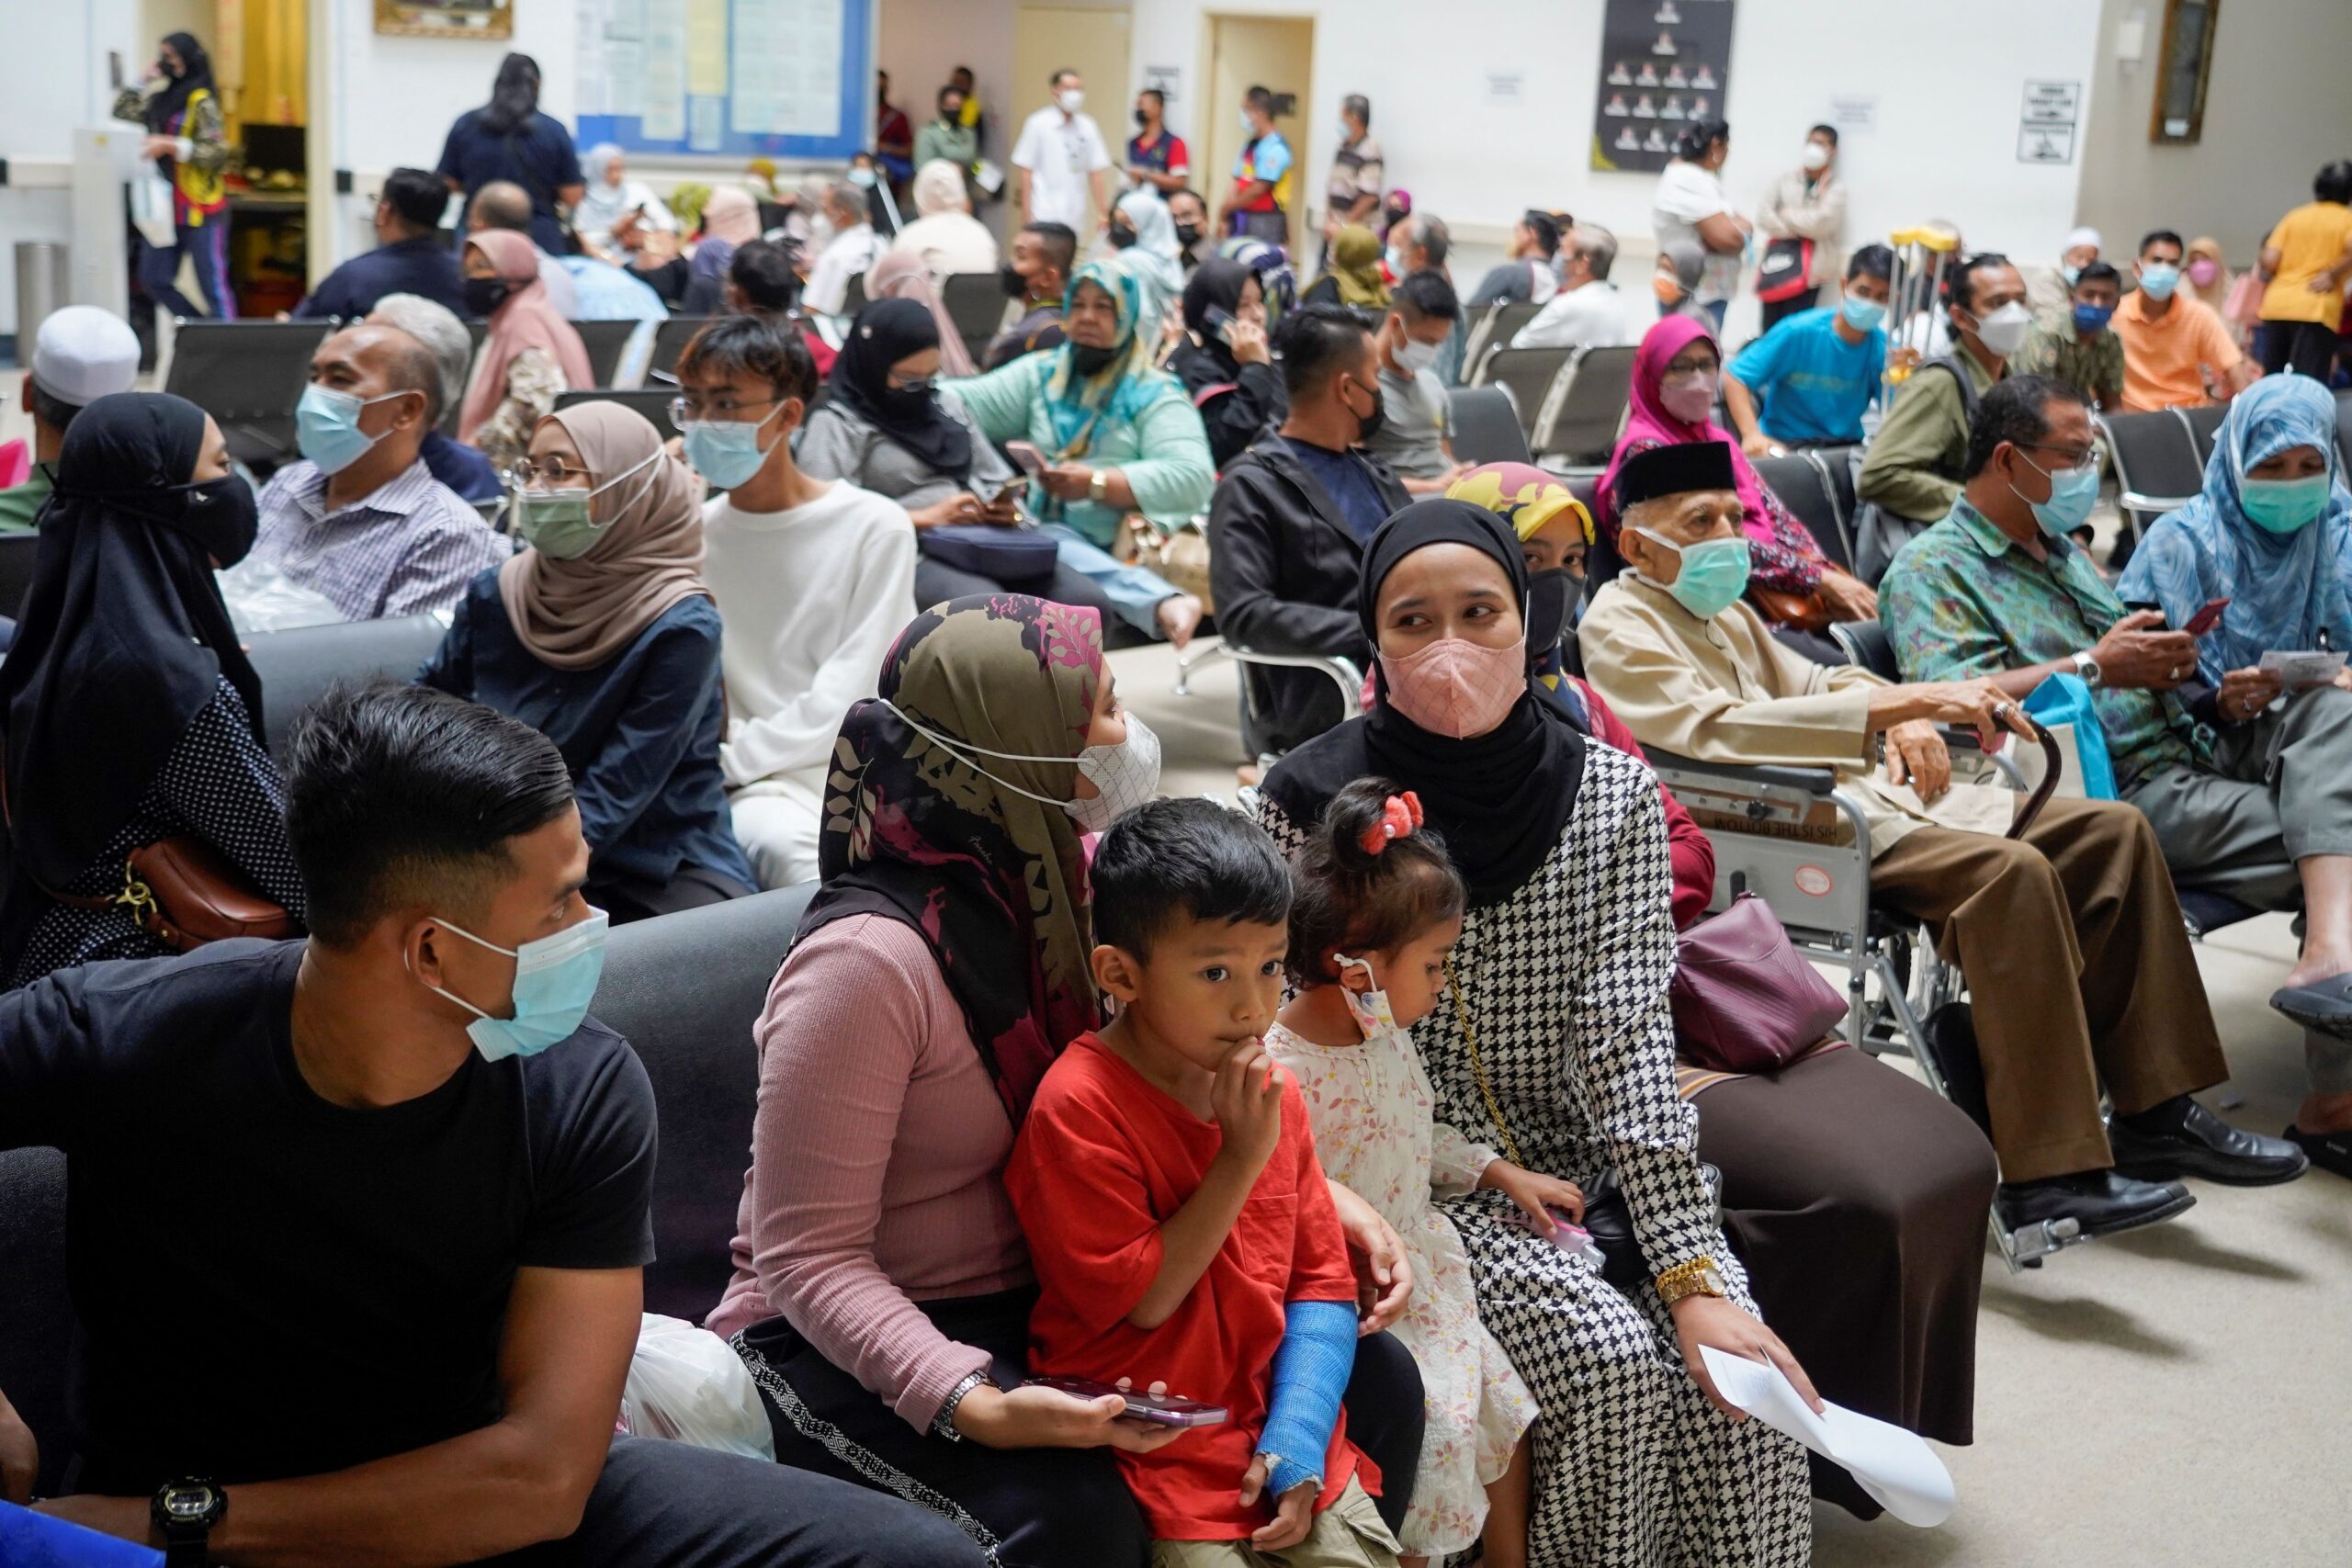
Peningkatan kos rawatan serta tekanan terhadap penetapan semula harga insurans dan takaful perubatan dan kesihatan (MHIT) menimbulkan persoalan lebih besar tentang kemampuan model perlindungan sedia ada untuk bertahan dalam jangka panjang.
Bank Negara Malaysia (BNM) melaporkan inflasi kos perubatan Malaysia mencecah 15 peratus pada 2024, berbanding purata global dan Asia Pasifik sebanyak 10 peratus.
Data terkini pula menunjukkan inflasi kesihatan meningkat kepada tiga peratus pada 2025, berbanding 1.4 peratus pada tahun sebelumnya, manakala perkhidmatan kesihatan naik 4.4 peratus.
Selama ini, masyarakat lebih banyak menilai takaful perubatan berdasarkan had tahunan, bayaran sumbangan, jenis bilik atau hospital panel.
Namun, pengurusan risiko melihat persoalan daripada sudut yang lebih luas, bagaimana kos rawatan yang besar dapat dikongsi supaya tidak menjejaskan kedudukan kewangan seseorang apabila musibah berlaku?
Dalam takaful, peserta menyumbang kepada dana bersama berdasarkan konsep tabarru’, tertakluk kepada terma dan syarat skim.
Dana berkenaan digunakan untuk membantu peserta yang mengalami risiko dilindungi.
Secara asasnya, beban yang sukar ditanggung seorang individu diurus melalui perkongsian dalam kumpulan.
Dalam kumpulan 1,000 peserta, misalnya, tidak semuanya akan dimasukkan ke hospital pada tahun sama.
Sebahagian mungkin memerlukan pembedahan atau rawatan serius dengan kos puluhan ribu ringgit.
Penyebaran risiko dalam kumpulan membantu mengurus beban tersebut, bergantung pada struktur dana, manfaat dan terma perlindungan.
Penyertaan golongan muda dan sihat mungkin jarang menggunakan manfaat pada masa ini, namun kehadiran mereka membantu membentuk kumpulan yang lebih pelbagai dari segi umur dan tahap risiko.
Sistem akan lebih terdedah jika penyertaan hanya meningkat apabila seseorang mula menjangkakan keperluan rawatan.
Tekanan terhadap MHIT turut mendorong BNM memperkenalkan langkah sementara bagi menangani penetapan semula harga.
Bagi pelarasan akibat inflasi tuntutan perubatan antara 2024 hingga 2026, kenaikan disebarkan sekurang-kurangnya dalam tempoh tiga tahun, dengan sekurang-kurangnya 80 peratus pemegang polisi dijangka mengalami pelarasan tahunan kurang daripada 10 peratus.
Kerajaan, industri serta hospital swasta turut menyumbang RM60 juta bagi mempercepatkan pembaharuan kesihatan, termasuk meningkatkan ketelusan kos dan membangunkan pendekatan pembayaran berasaskan Kumpulan Berkaitan Diagnosis.
Ini menunjukkan isu tersebut melibatkan keseluruhan ekosistem, merangkumi pesakit, hospital, pengendali takaful dan insurans, kerajaan serta tingkah laku pengguna.
Dari perspektif pengurusan strategik, beberapa perkara perlu diberi perhatian, termasuk saiz dan komposisi kumpulan, kemampuan membayar, kawalan kos serta perancangan jangka panjang.
Sumbangan yang terlalu tinggi boleh menyebabkan peserta menarik diri, manakala kadar yang terlalu rendah berbanding risiko sebenar boleh menjejaskan dana.
Kos rawatan dan struktur harga hospital juga tidak boleh diselesaikan melalui peningkatan sumbangan semata-mata.
Malaysia kini bergerak ke arah pendekatan baharu melalui Pelan Asas MHIT di bawah strategi RESET.
Pelaksanaan dijangka bermula melalui fasa rintis pada separuh kedua 2026 sebelum diperluas pada awal 2027.
Pelan asas ini bertujuan meningkatkan kemampuan, ketelusan dan kelestarian perlindungan, sementara individu yang memerlukan manfaat lebih tinggi masih boleh mendapatkan pelan tambahan.
Kelestarian MHIT memerlukan tindakan bersama.
Kerajaan perlu memperkukuh dasar, hospital meningkatkan ketelusan kos, pengendali menyediakan produk yang lebih fleksibel, manakala peserta membuat pilihan berdasarkan keperluan dan pengurusan risiko, bukan harga semata-mata.
Dalam keadaan kos kesihatan terus berubah, persediaan awal dan penyertaan yang seimbang penting bagi memastikan perlindungan kekal berdaya tahan untuk masyarakat hari ini dan generasi akan datang. – UTUSAN
PROFESOR MADYA DR. YUSMANI MOHD. YUSOFF
Universiti Utara Malaysia (UUM)