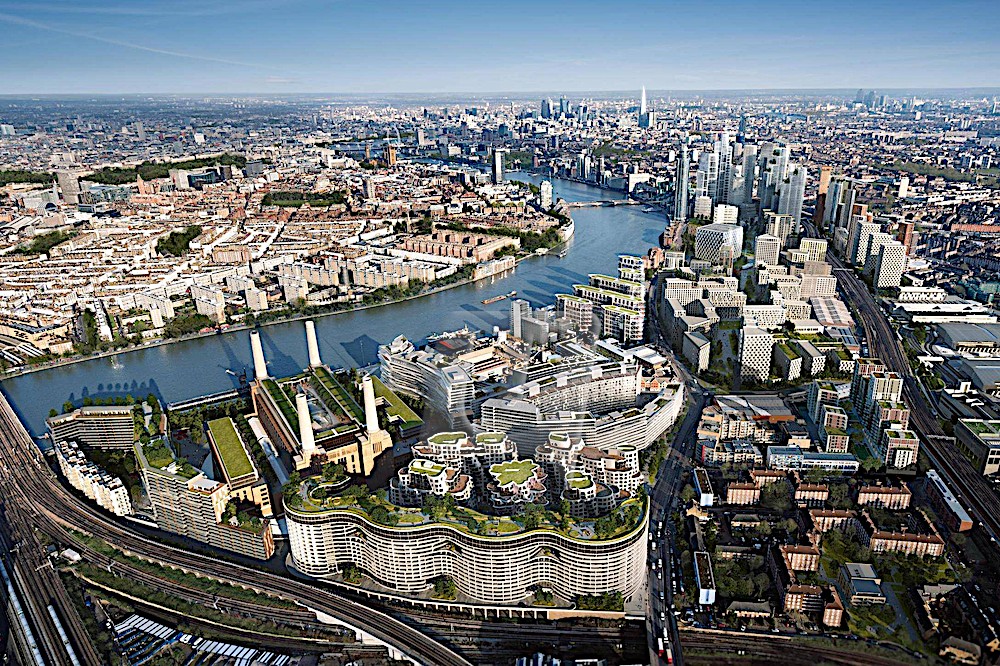
KUALA LUMPUR 29 Mac – Projek Battersea di London kini menjadi perhatian dunia berikutan rumusan akhbar The Financial Times dan beberapa lagi penganalisis industri hartanah menurunkan unjuran pulangan daripada 20 peratus ke paras lapan peratus sahaja.
Keadaan ini diburukkan lagi dengan kos pengubahsuaian tapak ikonik tersebut yang pada asalnya diletakkan pada harga RM3.7 bilion pada 2012, kini berganda mencecah RM6.4 bilion.
Peningkatan tersebut menggambarkan impak kos serta persekitaran pasaran hartanah di London yang sangat mencabar, sekali gus menimbulkan persoalan mengenai keperluan pelaburan berterusan terhadap projek Battersea ini.
Pada 14 Mac lalu, Permodalan Nasional Berhad (PNB) dan Kumpulan Wang Simpanan Pekerja (KWSP) menyempurnakan pengambilalihan aset komersial di Fasa 2 Stesen Tenaga Battersea dalam urus niaga dianggarkan RM8.33 bilion.
Projek Battersea ini asalnya dibeli oleh konglomerat Sime Darby dan SP Setia pada 2012 dengan masing-masing menguasai 40 peratus kepentingan, dianggarkan bernilai RM1.6 bilion menerusi Battersea Project Holding Co Ltd (BPHCL). Baki 20 peratus dimiliki KWSP.
PNB memiliki 65 peratus kepentingan di dalam PNB-Kwasa International 2 Ltd., syarikat tujuan khas yang ditubuhkan untuk proses pembelian tersebut. KWSP memiliki 35 peratus selebihnya.
Aset itu merangkumi sejuta kaki per segi ruang komersial untuk disewa, separuh daripadanya telah ditempah oleh Apple Inc. Bagaimanapun, aset berkenaan belum siap sepenuhnya.
PNB dan KWSP telah menyatakan bahawa pembelian kepentingan itu adalah didorong oleh faktor komersial dan mematuhi peraturan perundangan, namun ada pihak mendakwa transaksi tersebut merupakan kaedah menyelamat (bail-out) oleh kedua-dua entiti dana pelaburan negara berkenaan, demi untuk melindungi pelaburan mereka di dalam entiti tersenarai awam.
Kewangan Lemah
Ini membawa kepada fokus penelitian lebih mendalam iaitu Sime Darby Property Berhad (SD Property), sebuah syarikat milik kerajaan yang tersenarai awam, terlibat di dalam pembangunan hartanah.
Ia ditubuhkan susulan pemecahan Kumpulan Sime Darby mengikut segmen perniagaan pada 30 November 2017. Mengikut struktur pegangan saham, PNB dan KWSP masing-masing menguasai 52 peratus dan 10 peratus di dalam SD Property. Justeru, SD Properties merupakan satu daripada pelaburan penting buat PNB.
Dalam laporan tahunan terkini, SD Properties mencatat kerugian bersih sebanyak RM318.70 juta bagi tempoh enam bulan kewangan berakhir 31 Disember 2018 (FY18), berbanding keuntungan bersih RM559.77 juta dicatat pada 2017.
Syarikat itu mencatat kerugian sesaham 4.70 sen berbanding perolehan sesaham 11.90 sen sebelum ini. Bagi tempoh 12 bulan lalu, harga saham menjunam 24.8 peratus dengan kejatuhan sejak penyenaraian sebanyak 61 peratus daripada tahap tertingginya RM1.78 pada Disember 2017 dan kini hanya RM1.10 pada Mac 2019.
Untuk tempoh enam bulan, kerugian saham kumpulan di dalam projek Battersea ialah RM7.7 juta berbanding keuntungan RM112.1 juta yang dicatat tahun sebelumnya.
Menurut syarikat itu – yang telah menukar tahun kewangan berakhir 30 Jun kepada 31 Disember, kerugian bersih yang ditanggungnya itu adalah disebabkan penggantian tinggi inventori, sumbangan negatif daripada projek Battersea dan peruntukan cukai lebih tinggi di dalam tempoh di bawah kajian.
Persoalan utama
Berdasarkan analisis berkenaan berikut adalah persoalan utama mengenai prestasi syarikat:
1. SD Properties ternyata mencatatkan prestasi lemah selepas proses penyahsenaraian semula. Siapa yang harus menanggung tanggungjawab ini? Pemegang saham?
2. Benarkah isu-isu ‘legasi’ masih wujud di dalam syarikat? Benarkah mereka yang berada di dalam pengurusan ketika Sime Darby Group merosot dahulu masih dilantik ke jawatan kanan SD Properties?
3. Benarkah syarikat hartanah seperti SD Properties telah diurus oleh mereka yang tiada kemahiran khusus di dalam sektor hartanah?
4. Benarkah wujud isu besar bagi SD Properties iaitu banyak stok rumah yang tidak terjual? Mungkinkah ini kerana sentimen pasaran atau keyakinan terhadap syarikat lemah?
5. Benarkah ramai profesional kanan telah ditamatkan kontrak atau meninggalkan SD Properties dan pegawai kanan tertentu membentuk fraksi tersendiri di dalam syarikat yang ekuti majoritinya dimiliki oleh PNB?
6. Adakah SD Properties komited melakukan transformasi? Berapa lamakah masa yang diperlukan?
7. Adakah pemegang saham institusi yang menguasai SD Properties akan lebih agresif memantau syarikat tersebut supaya prestasinya tidak menjejaskan pelaburan pemegang-pemegang saham?