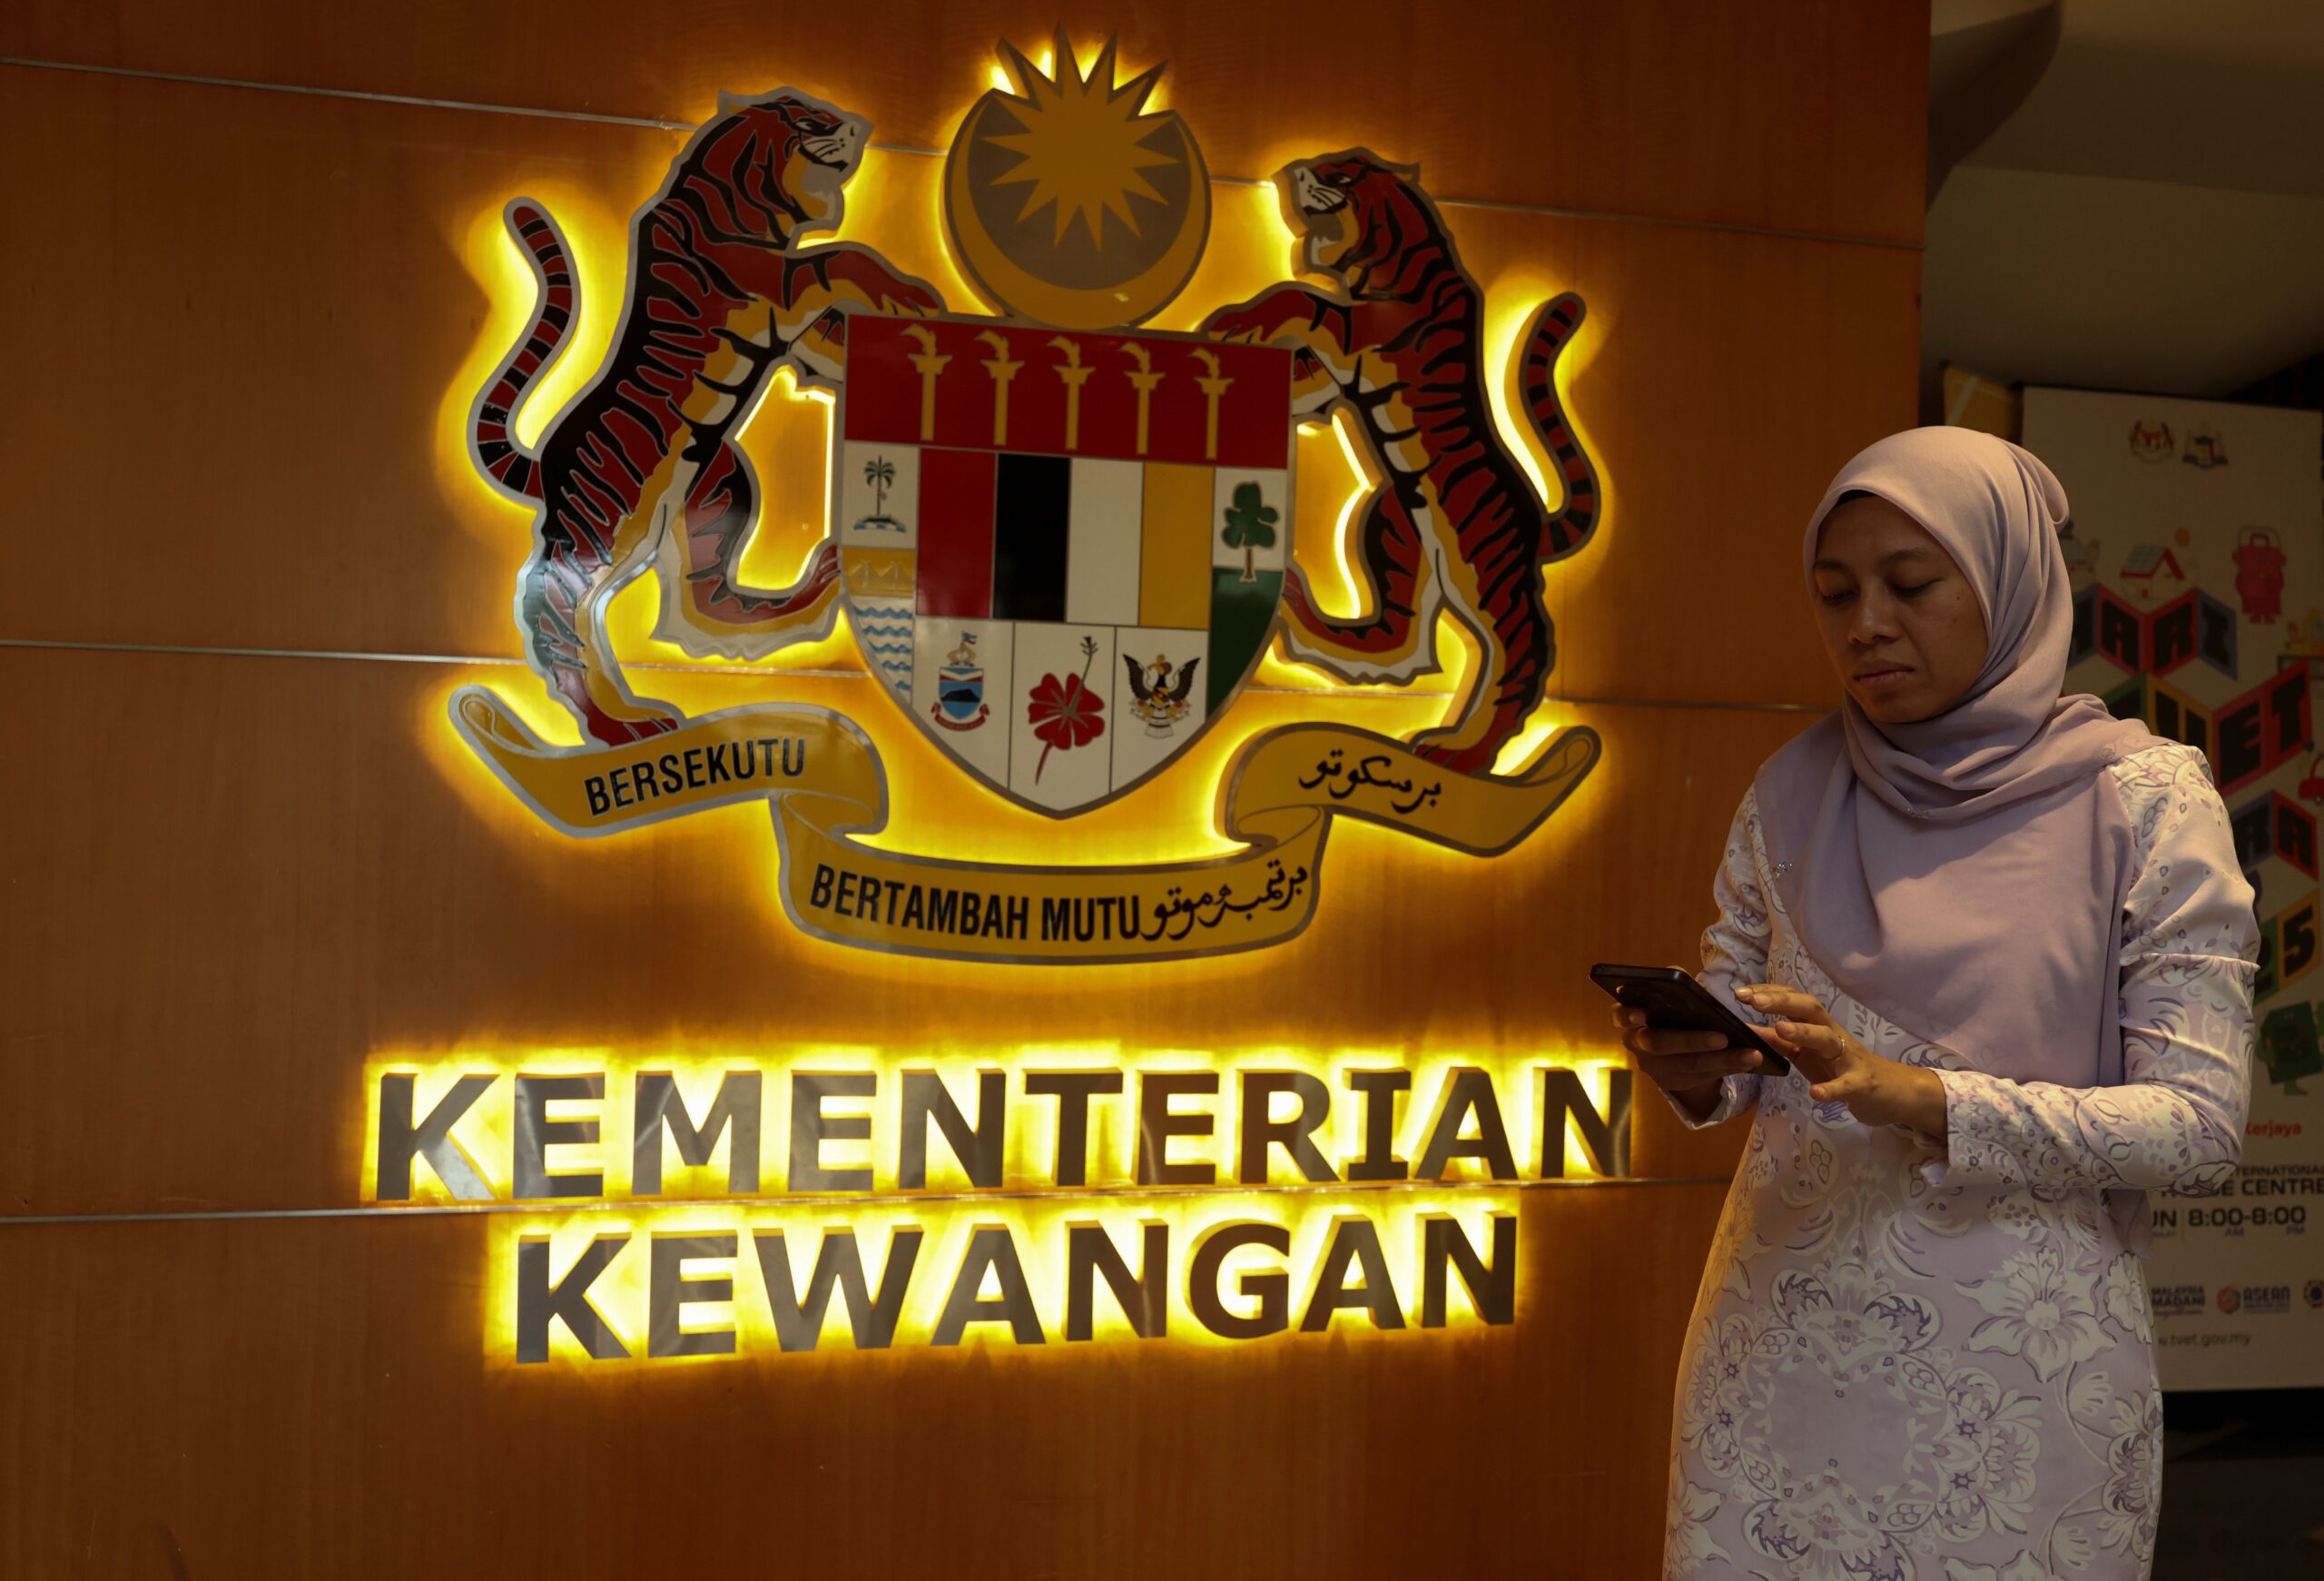
PADA 9 Oktober 2026, Perdana Menteri, Datuk Seri Anwar Ibrahim, membentangkan Belanjawan 2027 di Dewan Rakyat dengan antara agenda pentingnya memperkukuh ketelusan perolehan kerajaan dan tadbir urus badan berkanun.
Pengumuman mengenai pelaksanaan Akta Perolehan Kerajaan mulai 2027 serta cadangan undang-undang berkaitan tadbir urus kewangan badan berkanun merupakan langkah yang wajar.
Namun, kerajaan perlu memahami satu hakikat: Masalah tadbir urus tidak akan selesai hanya dengan menggubal undang-undang baharu jika penguatkuasaan masih lemah dan pihak yang berkuasa tidak dipertanggungjawabkan secara tegas.
Bagi memastikan pembaharuan Belanjawan 2027 tidak berakhir sebagai retorik, INTRAS mencadangkan tujuh langkah:
1. Wajibkan program pengukuhan integriti dan antirasuah kepada kepemimpinan tertinggi
Semua ahli lembaga pengarah dan pengurusan kanan badan berkanun, syarikat berkaitan kerajaan (GLC) serta anak syarikat yang menguruskan kepentingan awam perlu mengikuti latihan integriti dan antirasuah ketika dilantik, diikuti latihan penyegaran secara berkala.
Kandungan latihan hendaklah merangkumi tanggungjawab fidusiari, Akta Suruhanjaya Pencegahan Rasuah Malaysia (SPRM) 2009, liabiliti korporat di bawah Seksyen 17A apabila berkenaan konflik kepentingan, pengurusan perolehan, pelaburan dan risiko rasuah.
Penilaian kefahaman dan keupayaan membuat keputusan berintegriti perlu dilaksanakan. Rekod latihan hendaklah menjadi sebahagian daripada penilaian tadbir urus organisasi.
Seseorang pemimpin yang diberi amanah menguruskan wang dan aset awam bernilai jutaan atau berbilion ringgit perlu memahami risiko rasuah dan tanggungjawabnya untuk mencegahnya.
2. Dedahkan maklumat perolehan dan pantau kontrak berisiko tinggi
Pendedahan nama kontraktor dan nilai kontrak merupakan langkah penting ke arah ketelusan. Namun, pendedahan itu tidak sepatutnya terhenti pada nama syarikat dan jumlah kontrak semata-mata.
Maklumat yang sesuai untuk didedahkan hendaklah merangkumi kaedah perolehan, tempoh kontrak, perubahan nilai kontrak dan alasan bagi perubahan tersebut, tertakluk pada undang-undang serta pengecualian yang sah.
Kerajaan juga perlu mewujudkan pemantauan berasaskan risiko untuk mengesan tanda amaran awal, seperti kontrak yang berulang kali menerima lanjutan masa, kenaikan kos yang tidak munasabah, spesifikasi terlalu khusus atau corak kemenangan pembekal yang menimbulkan persoalan.
Tanda amaran tidak semestinya membuktikan berlakunya rasuah, tetapi mesti mencetuskan semakan sewajarnya. Tindakan pencegahan perlu bermula sebelum kerugian berlaku, bukannya selepas wang dibelanjakan dan projek bermasalah.
3. Tetapkan tempoh penyelesaian teguran audit
Setiap teguran perlu mempunyai pegawai yang bertanggungjawab, pelan tindakan pembetulan, tarikh akhir penyelesaian dan bukti bahawa kelemahan telah diperbaiki.
Teguran berulang atau kegagalan melaksanakan tindakan pembetulan hendaklah dibawa kepada jawatankuasa audit, lembaga pengarah dan kementerian penyelia untuk tindakan lanjut. Isu serius perlu diberikan keutamaan berdasarkan tahap risiko dan kemungkinan kerugian.
Kerajaan wajar menetapkan sistem pemantauan supaya kementerian penyelia dapat mengenal pasti organisasi yang berulang kali gagal menyelesaikan isu audit.
Audit yang berkesan bukan sekadar menemukan kelemahan, tetapi memastikan kelemahan itu diperbetulkan dan tidak berulang.
4. Perkasakan Unit Integriti dan lindungi pemberi maklumat
Unit ini perlu memainkan peranan aktif dalam menilai risiko integriti, memantau pelaksanaan pelan antirasuah, meneliti tindakan susulan aduan dan mengenal pasti kelemahan kawalan dalaman.
Unit Integriti perlu mempunyai akses maklumat dan saluran pelaporan yang sesuai kepada pihak pengurusan serta lembaga pengarah. Bagi aduan yang melibatkan pengurusan tertinggi atau mempunyai konflik kepentingan, saluran alternatif yang bebas perlu disediakan.
Aduan yang mempunyai unsur rasuah hendaklah dirujuk kepada SPRM mengikut bidang kuasa dan prosedur yang berkenaan. Organisasi tidak sepatutnya menyelesaikan perkara tersebut secara dalaman semata-mata sehingga menjejaskan siasatan pihak berkuasa.
Pada masa yang sama, pegawai yang melaporkan salah laku secara jujur perlu diberikan perlindungan sewajarnya menurut undang-undang.
Saluran aduan yang selamat dan tindakan terhadap perbuatan membalas dendam yang menyalahi undang-undang penting untuk membina budaya organisasi yang berani menegakkan kebenaran.
5. Bertindak terhadap pemimpin yang gagal laksana tanggungjawab
Apabila berlaku kegagalan tadbir urus, organisasi mesti menentukan sama ada puncanya ialah kelemahan sistem, kecuaian, pelanggaran tatakelakuan atau kemungkinan kesalahan jenayah.
Tindakan boleh merangkumi arahan pembetulan, penilaian semula prestasi, tindakan tatatertib, penamatan pelantikan mengikut kuasa yang sah atau rujukan kepada pihak berkuasa.
Jika terdapat bukti kesalahan jenayah, siasatan dan pendakwaan hendaklah dilaksanakan melalui proses undang-undang yang berkenaan.
Penilaian juga perlu teliti peranan pihak yang membuat keputusan, memberikan kelulusan, mengetahui risiko atau gagal mengambil tindakan sedangkan mempunyai tanggungjawab untuk berbuat demikian.
Bagaimanapun, tindakan mesti berasaskan bukti dan proses yang adil.
Tujuannya bukan menghukum pemimpin semata-mata kerana sesuatu projek gagal, tetapi memastikan tiada kecuaian serius, salah laku atau penyalahgunaan kuasa dibiarkan tanpa penelitian.
Jangan hanya berani mengambil tindakan terhadap pegawai bawahan, tetapi gagal menilai tanggungjawab pihak yang mempunyai kuasa membuat keputusan.
6. Pastikan wang bayaran balik pinjaman digunakan mengikut tujuan yang diluluskan
Ketetapan bahawa bayaran balik pinjaman dan faedah yang dikutip oleh badan berkanun perlu digunakan bagi tujuan serta kumpulan sasaran yang diluluskan mesti disokong dengan sistem pemantauan yang jelas.
Semua kutipan perlu direkodkan, dipadankan dengan akaun berkaitan dan disemak secara berkala.
Penggunaan dana pula hendaklah tertakluk pada tujuan yang dibenarkan, had kuasa melulus serta mekanisme audit yang berkesan.
Kerajaan perlu memastikan wang yang dikutip daripada peminjam tidak dialihkan kepada perbelanjaan yang tidak dibenarkan atau digunakan tanpa kelulusan sewajarnya.
Laporan berkala mengenai kutipan, penggunaan dan baki dana perlu disediakan supaya kementerian penyelia dapat menilai sama ada wang tersebut benar-benar digunakan untuk tujuan yang ditetapkan.
Ketelusan kewangan bukan sekadar menunjukkan jumlah wang yang dikutip, tetapi juga membuktikan bagaimana wang itu digunakan dan siapa yang bertanggungjawab terhadap keputusan tersebut.
7. Terbitkan laporan prestasi tadbir urus
Kerajaan perlu menetapkan petunjuk prestasi yang jelas bagi mengukur keberkesanan reformasi, bukan sekadar bilangan kursus, mesyuarat atau pekeliling yang dikeluarkan.
Antara ukuran yang boleh digunakan ialah kadar penyelesaian teguran audit, pematuhan prosedur perolehan, tindakan susulan aduan, pelaksanaan latihan integriti, pemulihan kerugian kewangan yang telah disahkan serta pengurangan kelemahan kawalan yang berulang.
Laporan prestasi hendaklah diterbitkan sekurang-kurangnya setiap tahun dengan maklumat yang boleh didedahkan kepada umum, tanpa menjejaskan siasatan, keselamatan atau kerahsiaan yang dilindungi undang-undang.
Laporan ini membolehkan rakyat menilai sama ada pembaharuan yang diumumkan benar-benar menghasilkan perubahan. Ia juga membolehkan kerajaan mengenal pasti organisasi yang menunjukkan kemajuan dan organisasi yang masih gagal memperbaiki kelemahan.
Perubahan
Belanjawan 2027 dalam aspek integriti tidak boleh diukur melalui jumlah peruntukan, pengumuman undang-undang atau bilangan program kesedaran semata-mata.
Ukuran sebenar ialah sama ada sistem perolehan menjadi lebih telus, teguran audit diselesaikan, aduan ditangani dengan berkesan, wang rakyat perlu dilindungi dan pihak yang melakukan kesalahan hendaklah dipertanggungjawabkan.
Kerajaan juga perlu memberikan perhatian kepada kualiti pelantikan ahli lembaga pengarah.
Kelayakan profesional dan pengalaman memang penting, tetapi tidak memadai tanpa integriti, kebebasan membuat pertimbangan serta keberanian menolak keputusan yang bercanggah dengan kepentingan awam.
INTRAS menegaskan tiga tuntutan utama: Wajibkan latihan integriti kepada kepimpinan tertinggi, perkukuh pemantauan dan penguatkuasaan bersepadu, serta terbitkan laporan prestasi tadbir urus yang boleh dinilai oleh rakyat.
Belanjawan 2027 mesti menjadi titik perubahan dalam cara wang dan aset awam diuruskan. Jangan tunggu skandal seterusnya untuk membuktikan bahawa sistem sedia ada masih mempunyai kelemahan. Undang-undang mesti dihormati.
Penguatkuasaan mesti tegas. Kepimpinan mesti berintegriti. Wang rakyat mesti dilindungi.
Itulah ukuran sebenar reformasi tadbir urus yang rakyat mahu lihat dan bukan sekadar janji dalam belanjawan, tetapi perubahan yang dapat dibuktikan melalui tindakan. – UTUSAN
PENULIS adalah Presiden, Pertubuhan Integriti dan Antirasuah Malaysia (INTRAS).